
《刑事审判参考》第147辑
第1669号
关涉郭某、刘某的逃税案件,此案件涵盖被告人运用虚抵进项税额这种办法少缴税款,然而其并未在超过应纳税义务范围的情形下展开抵扣行为废钢回收公司纳税,针对该情形的性质判定。
基本案情
一同审查清楚:在2018年2月的时候,被告人郭某、刘某等人员,于天津市西青区去注册成立某金属制品(天津)有限公司,也就是以下简称的天津某公司,郭某是这个公司实际的控制人,刘某是该公司法定的代表人。二千零一十八年二月,至十二月之时,郭某和刘某在并无真实交易之情形下,从泸州某贸易有限公司、上海某实业有限公司、上海某贸易有限公司、深圳市某电子有限公司、上海某网络科技有限公司、深圳市某科技有限公司、上海某金属材料有限公司、上海某商贸有限公司等多处获取增值税专用发票共计八百八十份,用以抵扣税款,以上所述增值税专用发票价税合计一亿六千九百三十七万三千九百八十九元,税额为二千三百六十三万九千零四十九元。
另外在二审中查明,在2018年2月的时候,天津某公司从个人手中收购了废旧钢材,之后将这些废旧钢材销售给了唐山某再生资源回收利用有限公司,也就是唐山某公司,并且还给唐山某公司开具了增值税专用发票,进而申报了销项税额52626835.08元。在从个人那里收购废旧钢材这笔交易当中,天津某公司没有取得进项发票。
改判主要理由:
上诉人郭某与原审被告人刘某所经营之天津某公司,与唐山某公司存在真实交易,天津某公司向唐山某公司售卖废旧钢材,还向唐山某公司开具增值税专用发票,进而申报销项税额52626835.08元。因天津某公司所售废旧钢材乃从散户处收购得来,并无进项发票,郭某与刘某以虚开之增值税专用发票抵扣税款,税额总共23639049元。郭某、刘某通过虚抵进项税额的手段使得少缴税款,然而并没有超出应纳税义务范围去进行抵扣,依据法律规定不构成虚开增值税专用发票罪。郭某、刘某运用欺骗手段来开展虚假纳税申报,借此逃避缴纳税款数额巨大,并且占应纳税额的比例高于30% ,他们的行为都已经构成逃税罪,应当依照法律给予惩处。
撰稿人的意见主要有:
(1)如果是因为虚开从而导致税款出现损失并构成犯罪的情况,并非全都能按照虚开增值税专用发票罪来进行论处,还有进一步去区分行为人主观方面的故意情况,以及造成税款损失所具有的性质,也就是说,要看行为人是基于逃税的故意,还是基于骗取国家财产的故意,造成的损失是属于国家应征税款方面出现的损失,还是国家本就拥有的财产被诈骗而产生的损失,然后区别开来而对待。
(2)国家税务总局所下发的那个《关于纳税人取得虚开的增值税专用发票处理问题的通知》,也就是国税发【1997】134号文件,其中提到“进项税金大于销项税金的,还应当调减其留抵的进项税额”,由此可以看出,对于上述那种接受虚开抵扣税款的行为,国家税务总局也明确表明其性质是偷税,也就是刑法上所说的逃税。
(3)将《刑法》二百零四条第二款的规定,认定为《刑法》明确把逃税与骗税加以区分而把那种先缴税后又把所缴税款骗回的行为依旧视作逃税。
笔者认为:
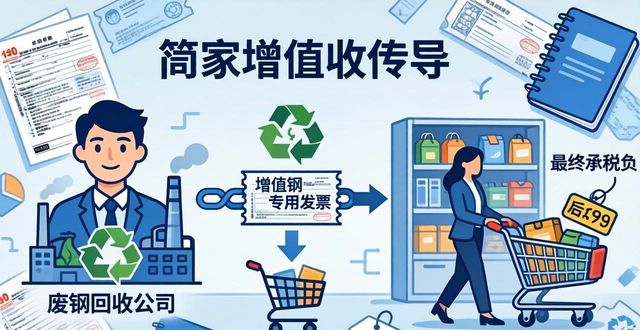
增值税属于价外税,看起来是针对企业经营里所产生的增值部分进行征税,可实际上它借助增值税专用发票,一环扣着一环,持续传导到消费者那里废钢回收公司纳税,最终由消费者来承担。不管是短链交易,抑或是长链交易,要是不涉及税收优惠,那应当是个完美的闭环,上游仅仅是替国家预先向下去从下游收取最后由消费者负担的增值税。
若身为下游,在向上游支付了增值税款后,取得了进项发票,然而,鉴于尚不能确定交易环节已然结束,下游究竟是不是最终消费者,也就是其是否应当负担增值税并不明确,在此情形下,下游能否要求国家返还其替最终消费者负担的增值税同样还不确定,于是,便以留抵退税制度提供保障;而后,当该下游向下游开展了应税交易,并且开具了销项发票,这就表明其确实具备要求国家返还的权利,进而产生了抵扣退税的权利。所以,依据增值税原理以及制度设计而言,针对增值税,处在中间交易的企业都并非税负承担者,在中间交易环节的那些人,能够称作纳税人(按照税收征管法等相关规定,承担缴纳义务的人),而最终消费者,能够称作负税人(实际负担增值税的人)。故而,留抵税额应当是归属于企业的,或者可以说是国家对企业所负的债务。
所以,撰稿人所认为的这几项理由能不能成立,都是有待商讨的。把是否属于超过应纳税义务范围抵扣去区分虚开增值税专用发票罪和逃税罪,乃是对增值税专用发票的功能的理解产生了偏差,存在着几个方面的问题:
一、应纳税义务范围存在的问题
1、在应纳税义务范围到底对应着怎样的期间这件事情上,是不明确的。案例显现出的时间跨度为2018年2月等到12月,而这样的时间跨度并非一个属于增值税纳税申报的周期。按照月份来算,或者依据年份来算,又或者按照整个存在虚开进项的时段来考量,所对应的进项以及销项都是不一样的。极有可能在某些区间之内,虚开的进项数额是大于所谓的应纳税义务所对应的数额的,这也就意味着骗取了国家的税款,然而整体来看又并未超出。又或者存在相反的情形。那么,行为人到底是构成虚开增值税专用发票罪还是逃税罪,就取决于税务机关以及侦查机关对其进行查实的时间点了,这样的情况显然是不合理的。
2、应纳税义务范围不是个明确的概念,那究竟该怎么去理解呢,案例也没给出明确说法,当下各种理解的观点都存在。有一种观点觉得是真实的应纳税额,也就是销项税额减去真实的进项税额,虚开的进项要是小于真实的应纳税额,那就符合未超过应纳税义务范围。然而在实践当中,开票时间跟纳税义务发生时间不一致,或者故意对开票时间加以调整,进而调整所谓的应纳税义务范围是不存在难度的。把应纳税义务范围拿来跟虚抵进项相互比较,进而得出不同罪名的结论这种做法,会给虚开增值税专用发票罪的适用留出明显的漏洞。
3、对于增值税,就受票方情形而言,国家那种应征税款出现的损失,跟国家既有财产遭受被骗取所产生的损失,不存在本质上的区别。从原理方面来讲,受票方乃是替最终消费者去承担纳税义务的,并非增值税的实际负税人。而受票方所缴纳的增值税款,会形成针对国家的债权,呈现为留抵税额或者进项抵扣这种形式(也就是行使债权)。它虚开的进项税额是不是小于应纳税义务的范围呢,仅仅只是税款存在有没有在国家口袋进出的差异罢了,然而不管是社会一般的认识还是刑法理纶,通过直接去骗取财物或者财产性利益(包含免除债务)都是实实在在构成诈骗的。对于这一点,在《人民法院报》:债务免除型诈骗犯罪数额的认定,(2024年7月25日第6版)当中已经有过论述了。凭借是否小于应纳税义务范围来进行判断,这是违背增值税设计原理的。
二、关于行政机关的认定问题。
因刑法与税务机关所做认定,是依据不一样的法律渊源而得出的,所以并不强求具备一致性,现举一个相反的例子:。
依据刑法205条,以及205条之一,虚开增值税专用发票跟虚开发票的对象存在反对关系,所以,要是发票属于虚开增值税专用发票的对象,却不构成虚开增值税专用发票,便同时无法构成虚开发票罪,然而,税务机关按照《中华人民共和国发票管理办法》第21条、第35条的规定,对于虚开增值税专用发票的行为,认定为虚开发票行为,也就是说行政机关与刑法在虚开发票的范围上并不一致。
三、关于刑法204条第2款,骗取出口退税与逃税罪的问题
笔者觉得,这是因骗取出口退税跟虚开增值税发票罪,于实际负税人方面存在不一致态势所导致的。对于出口企业而言,设有出口退税以及出口抵退税的不同税收政策,其主要区别之处在于,出口退税属于不具备内销的应税交易,然而出口抵退税呢,是出口企业同时呈现内销以及出口这两种应税交易情况。纯粹只进行出口的话,仅有进项税额,不存在销项税额,退的便是进项税额。既有内销举动,又涉及出口情况,内销范畴里,存在着既有进行税额的状况,还存有销项税额,而销项税额呢,那是代替最终消费者去承担的税负,实际上这是企业身为纳税人对国家所享有的债权(能够抵扣)。行为人运用假报出口等这般的欺骗手段,能够理解成虚开了一份不存在税款的销项增值税专用发票,向国家表明自己并非负税人(最终消费者),但其实其到底是不是实际负税人是有待进一步去查实清楚的,所以,这才会有逃税与骗取出口退税之间的区别。
事发案例之时,资源回收企业的反向开票政策尚未存在,将其当作特殊情形予以对待,尚可被理解。然而,作为典型的案例,其自身存在诸多争议之处,它是否具备普遍适用的要义,这是值得去质疑的。
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//72724.html
