
废钢行业税务问题关联繁杂,积累至今,成了严重限制废钢行业发展、行业共同期望早日得以解决的重大问题。《中国冶金报》记者知悉,近期,部分地区税务机关着手对废旧物资回收企业纳税状况展开清查,一些企业被牵涉在内。近些年来,因废钢回收加工企业不易获取进项发票,致使企业所得税难以认定,在地方税务局默认之时,多数企业运用收购发票、自制凭证、核定征收等方法用以所得税成本核定废钢回收公司纳税,这给企业造成了极大税务风险。与此同时,鉴于废钢回收加工环节税负偏高,再加之受到某些地方政府招商引资政策所引发的“税收洼地”的作用,废钢回收加工企业呈现出“脱实向虚”的状况,进行异地注册,“票货分离”的现象显著,进而致使钢铁企业的用废成本被抬高,使得钢企在铁矿石贸易里无法有效地提升议价能力。
关于废钢行业税务方面的难题该如何实现破局呢?在11月19日至22日这个时间段,《中国冶金报》的记者去采访了中国废钢铁应用协会的副会长兼秘书长冯鹤林,还采访了党支部书记兼专家委员会主任李树斌,以及副秘书长王方杰。而他们表达的是,期望各个部门能够引发重视,尽早妥善地去解决废钢行业税收方面的难题,以此来促进废钢行业朝着健康的方向发展,进而推动降低钢企在使用废钢时的成本,最终提升钢企对于铁矿石的议价能力。
废钢行业“没有进项”,亟须明确税务部门认可的税前扣除凭证
一旦提及废钢行业的税务方面的难题,冯鹤林紧接着就进行了介绍,他说道:“存在着开票困难的情况。而这同样是众多废钢企业向我们传达反馈回来的主要问题要点。”。
以所知悉的情况来讲,针对适用废钢行业的税收工作,其应当依照国家税务总局在2018年所发布的第28号文《企业所得税税前扣除凭证管理办法》(以下简称为28号文)来进行贯彻落实。在计算企业应纳税所得额之际,发票并非是唯一的能够用于税前扣除的凭证。其中,28号文教的第8条清晰而明确地表明,税前扣除凭证依据来源能够被划分成内部凭证以及外部凭证这么两种类型。而28号文的第9条、10条、11条则是针对不同的对象开具何种凭证才能够作为税前扣除凭证展开了系统且全面的梳理。除了发票之外,一些内部凭证以及外部凭证,在什么样的一种情形之下能够作为税前扣除凭证的此种情况也就被明确了。在实际执行的过程当中,这种企业自己制作的凭证,(它在一些地区是经过当地税务部门确认过的一种凭证)这样的做法是存在着比较大的风险的。依照我国税法以及 28 号文,在正常情形之下,废钢回收企业要是从已经办理税务登记的供应商那儿采购货物的话,那就应当获取发票(涵盖税务机关代开的发票)来当作扣除凭证;要是回收企业是从无需办理税务登记的从事小额零星经营业务的个人手里收购货物的话,那么税务机关代开的发票、收购凭证以及内部凭证都能够作为扣除依据。个人从事应税项目经营业务时,“小额零星经营业务”的判断标准为,其销售额不超过增值税相关政策规定的起征点,以当前小微企业月销售额不超过10万元免征增值税为标准来计算,回收企业从个人供应商手里采购货物,可自行开具的收购凭证金额不得超过120万 / 年。要是个人供应商的销售额超出了上述规定,回收企业的相关支出仍需以发票(涵盖按照规定由税务机关代开的发票)作为税前扣除凭证。
图为冯鹤林
如此这般的要求和行业当下的状况是严重脱离开来的,长久以来,废旧物资回收这一行业向来是以现金交易作为主要方式的,从事该行业的人员文化素质相对而言是偏低的,经营状况良好的单个散户每年投售货物所获得的金额常常能够达到几百万元甚至是上千万元,可因为他们文化水平存在限制,所以很难依照要求到税务局去代开发票或者成立个体工商户以及小规模纳税人。一方面,税务机关对于散户与回收企业之间的部分购销交易,没办法去核实其真实性;另一方面,回收企业因供应商的从业习惯存在限制,没办法取得足额的收购凭证来核算成本,这样一来,就迫使回收企业不得不自己制作收购凭证,以此来维持企业的经营。
废钢回收业务所具有的利润率,并不算高,而那些从事回收业务的从业者,既不存在能力,又没有意愿,朝着回收加工企业去开具发票,所以,废钢回收加工企业在进行采购这个行为的时候,没办法获取相应的发票,用来在企业所得税税前进行扣除。
冯鹤林表明,进项税问题,并非仅仅存在于废钢行业,各个资源回收行业,均有不同程度的呈现。
究竟现实是怎样的呢?有在业内的人士,向《中国冶金报》的记者透露,部分企业依据实际交易的价格,配合磅单、银行转账记录等,把自制凭证用作税前扣除凭证,然而当下税务部门并没有明确的条文规定是否认可自制凭证,这给废钢回收加工企业带来了潜在的违法以及税务方面的风险。
1. 总体而言,当前默认的实际税收举措,给废钢行业带去了极大的税收风险。2. 同时,此举措也给废钢企业经营者制造了很大的税收风险。3. 业内还有人士表明,在我国,从事废钢回收具体工作的大多是个体经营者。4. 要是依法规执行按3%交税,还需再缴纳最高25%的所得税,成本会大幅提升。5. 倘若选择钻空子不交税,成本虽低,却要承担风险。6. 除此之外,各地税务部门对这部分税务的管理力度存在差异。
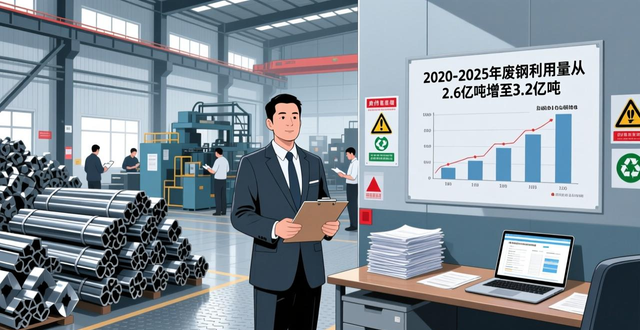
冯鹤林讲,多年以来,废钢协会始终在朝着这个方向积极地向相关部门去反映状况。在2020年的时候,我国废钢利用的数量大概是2.6亿吨,然而到了2025年,我国废钢利用的数量有希望能够达到3.2亿吨,把进项问题妥善解决好是处在废钢回收利用进程里的关键的一个环节。
“税收洼地”致使“票货分离”状况出现,增值税优惠政策的退税比例,有需要提升的地方。
冯鹤林表示,废钢行业存在另一个痛点,那就是“税收洼地问题”,为了招商引资以及实现GDP指标增长,一些地方政府会将增值税地方留成大约90%的部分,通过财政奖励等形式返还给企业,税收返还力度能达到增值税总额的40%至50%。
据称知晓,财政部以及国家税务总局于2015年所印发的第78号文书《资源综合利用产品和劳务增值税优惠目录》,也就是所谓的78号文,废钢铁加工准入企业唯有在销售给规范钢厂这种情形之下,才能够享有上交增值税额30%的退税情况产生。不过鉴于退税要求相对较为繁杂,退税比例比地方性财政奖励政策的比例而言要更低一些,政策落地的状况不太理想,在前8批的准入企业当中,仅仅只有约1/3的企业能够获取退税。
李树斌认为,存在这样一种现象,致使大批废钢铁加工准入企业投入大量精力进行投资,依照规章缴纳税款,然而他们所享受到的30%的退税政策,其效益或许比不上一个开票公司,并且异地注册、“总部经济”、税收地域差异极大、不公平竞争等诸多乱象不断涌现。
图为李树斌
李树斌作出解释,称“税收洼地”问题致使废钢铁加工准入企业30%退税政策无法达成应有的成效,致使开票公司的收益远远高于那些经由实在投入与扎实治理的准入企业。所以,我们发出呼吁,把废钢铁加工准入企业30%退税比例调整至50%~70%,方可平抑“税收洼地”带来的影响,切实保护规范经营的准入企业,使废钢加工行业得以健康有序发展。
王方杰表明,鉴于我国铁矿石对外依存程度非常高,于研究废钢行业税收政策之际,理应从整个行业全面考量,核算钢铁行业铁素原料成本的总账。鉴于废钢行业定价模式为后端定价,在钢厂跟废钢加工企业交易进程中,钢厂话语权比较大,所以,对废钢铁加工企业施行退税后,退税效益会借由增值税传导作用体现在钢厂采购成本上废钢回收公司纳税,钢厂能够借助降低废钢采购价格来削减用废成本,并且在一定程度上促使铁矿石价格降低。
以重废不含税价三千元每吨作为例子,含税价格是三千三百九十元每吨,当前退税百分之三十,实际含税价格为三千二百七十三元每吨。要是不考虑其他因素产生的影响,退税比例从百分之三十提升到百分之七十,能够让含税价格降低一百五十六元每吨,就是每吨多退税一百五十六元,按照钢铁企业社会采购废钢量大概两亿吨来计算,国家需要多退税三百一十二亿元;按照平均水平来计算,大约能够使铁矿石价格下降五十元每吨,依照我国二零二零年进口铁矿石十一亿吨这个水平,能够节省五百八十五亿元。
冯鹤林专门指出,从行业这个层面来看,把退税这一举措应用到补贴废钢加工行业上,会对降低钢厂使用废钢时所产生的成本有益处,进而能够增加废钢的使用量,而且还会更加充分地凭借废钢在铁素资源保障方面所发挥的类似压舱石的作用,进一步更加有效地去平抑铁矿石的价格,最终提升钢厂针对铁矿石的议价权力。
作者 | 记者 郭达清 张垚
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//71662.html
