
在公众普遍认识当中, 回收废品这个行为仅仅归于不引人注意的、处于城市街巷的小经营活动。不过鲜有人能够了解到, 这一表面看上去平常的行业, 已然发展成为对中国绿色发展予以支撑、对资源安全加以保障的、规模达到万亿级别的关键领域。
行业的硬核实是被数据所印证的, 在2025年的时候, 我国资源循环利用产业的产值会突破5万亿元这一数值, 而在“十四五”这个时期内, 年均增速保持稳定在10%左右。只是在今年上半年的时候, 规模以上的废弃资源综合利用企业营收达到5705亿元这个数额, 并且实现了利润127.4亿元, 其利润增速在全国41个工业大类里位居第二位。
那些被随意扔弃的废金属, 旧电池, 废旧设备, 绝不是毫无用处的垃圾, 而是蕴含巨大价值的“城市矿山”。拿动力电池来说, 退役电池还有一定储电能力, 经过规范化拆解, 修复, 重组后, 就能实现梯次复用, 最大化挖掘资源价值。2024年7月, 重庆潼南有大批工人专心于退役动力电池拆解作业,助力新能源资源循环落地。
三大紧迫刚需,撑起循环产业核心价值
废品回收, 这一行为, 资源循环, 此一过程, 并非那种可有可无类型的配套产业, 而是对国家发展有着那种关乎性质的刚需, 其核心因素来源于三种有着紧迫意味的现实挑战。
首先存在着资源安全方面的绝对必要需求, 我国身为全球钢铁生产排名首位的大国, 铁矿石对外依赖程度常年跃过80%, 钢铁产业的关键命脉高度仰仗海外进口, 我国每年要耗费以万亿计资金用于进口铁矿石, 与此同时, 数量巨大的废钢资源却并未得到充分的盘活利用。
数据表明, 1吨废钢用于炼钢, 能够节省1.7吨铁矿石, 还能节省350公斤标准煤, 在节能层面以及降碳层面有着很明显的效果表现, 而且在替代原生资源这方面也有显著成效。到2025年时, 全国废钢铁回收利用量达到2.5亿吨, 对国内超20%的粗钢生产起到了支撑作用。每提高一分废钢回收率, 就能够降低一分对外资源的依赖程度。
然后, 是那国际竞争之中所必需的东西, 全球的低碳竞争态势已经形成了一种样子, 然后, 在二零二五年的一月, 欧盟的碳边境调节机制正式开始落地并进行征税, 钢铁、铝业这样的高耗能的原材料首先被放进了管控的范围之内。
出口主力的机械设备, 面临跨境碳成本核算压力, 汽车零部件也面临同类压力, 家电产品还是难以幸免。复旦大学环境经济研究中心主任李志青表示, 再生资源体系规范化发展, 对企业十分关键, 再生资源体系规模化发展, 是企业重要任务, 企业压低产品碳足迹需如此, 企业抢占国际贸易规则主动权也要这样, 这早已成生存发展必答题。
首先是新兴产业迭代刚需, 我国新能源产业在高速发展之际, 首批投产的光伏组件、动力电池已然集中步入退役报废周期, 这类废旧产品富含锂、镍、钴等战略稀缺金属, 其资源价值远远超过传统固废, 然而最后呢。
按照行业所做的测算, 1吨退役的动力电池能够提炼出两三百公斤的锂、镍、钴等金属, 这等同于开采二三十吨原生矿石的资源量, 国际能源机构发出了预警, 2035年全球的铜、锂等关键矿产将会出现大幅的供应缺口, 高效的再生资源回收体系会成为夯实我国制造业资源底气的重要支撑。
传统回收体系遇困:循环易、盈利难
废品回收这个行业, 存在的时间已经很长了, 然而, 传统那种粗放的发展方式, 长久以来有着“循环不经济”这样的核心痛点, 对产业规模化升级造成了限制。
以往, 固废资源化利用常常被看作是纯粹公益性质的环保投入, 政府投入资金去建设处置设施, 企业自己掏钱承担废弃物处理成本, 整条产业链当中大多数都处于一种“仅仅是花钱, 收益非常少”的状况, 市场化造血的能力严重欠缺。
行业不盈利的主要症结, 在于产业链各环节成本的叠加, 回收会产生额外成本, 分拣会产生额外成本, 运输会产生额外成本, 深加工也会产生额外成本, 并且部分再生材料的终端售价, 竟然高于原生原材料。
同一时间, 国内再生材料质量标准尚不完善, 溯源体系也不完备, 制造企业因担忧再生料稳定性欠缺, 心中普遍存有不敢使用、不愿应用的心态, 致使再生资源市场需求难以获得充分释放。
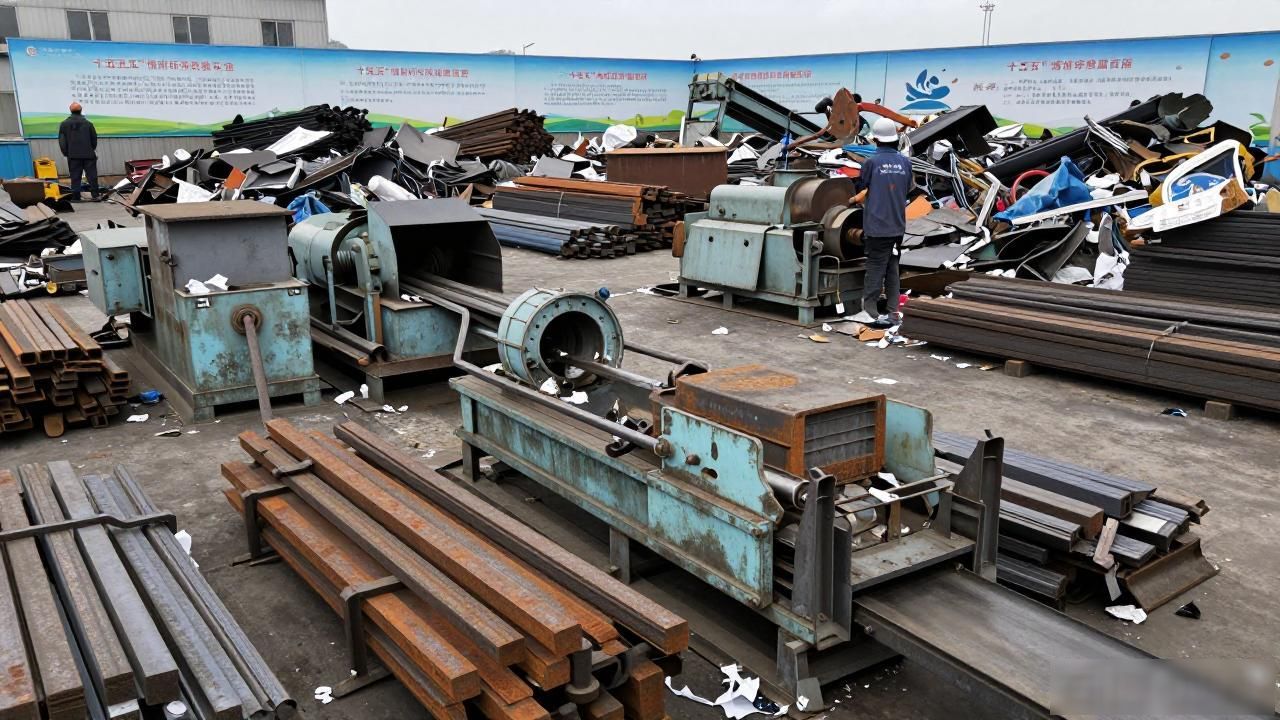
在解读“十五五”循环经济规划之际, 国家发改委明确作出提及, 当下这个行业, 仍然面临着一些突出问题, 诸如激励政策不够充足, 市场化机制并非完善, 存在着低端同质化竞争的状况, 信息化监管较为薄弱, 而行业转型已然迫在眉睫。
政策全方位护航废钢回收行业,破解产业发展瓶颈
为了将循环经济“不经济”的那些阻碍点给打通, 国家连续不断地推出重磅政策, 从土地方面、法规方面、标准方面多个维度为产业铺设道路, 促使行业从那种“小散乱”的状态朝着规范化、市场化的方向进行转变。
固体废弃物治理领域具有标志性的政策“固废十条”, 清晰地划定了产业空间, 它要求各个地方预留出不少于百分之1的产业用地, 专门用于资源循环利用的项目, 以此彻底解决行业发展过程当中用地方面的难题。
新施行的《中华人民共和国生态环境法典》废钢回收行业,专门设有循环经济独立章节, 明确规定国家鼓励再生材料扩大推广运用, 要求构建统一的再生材料标准以及认证体系, 从而在法律层级夯实行业发展奠定基础。
是在政策的引导之下, 行业完全告别了粗放的发展模式 , 就如同李志青所说的那样 , 只有使得绿色再生产品依靠自身的性价比 , 以及稳定性去赢得市场 , 进而实现自主盈利 , 才能够促使循环经济构建起可持续的正向发展闭环。
万亿赛道加速扩容,全民循环时代来临
按照国家发改委所发布的《循环经济发展“十五五”规划》, 我国当中的循环产业还会持续呈现高速增长的态势, 其目标直接指向2030年那全新的高度。在那个时候, 主要资源产出率相比于2025年将会提升大概16%, 大宗固废年综合利用量能够达到45亿吨, 核心再生资源年循环利用量会突破5.1亿吨。
在产业产值这一方面, 会从二零二五年的五万亿元往上升至八万亿元, 平均每年的增速保持在百分之十的高位, 未来五年市场的增长空间甚是广阔。
广阔的市场好前景, 引得各路的主体纷纷都入局。2024年国内头一家国家级资源循环利用的央企, 也就是中国资源循环集团正式宣告成立, 其业务涵盖废旧电池、机动车、塑料再生、绿色科技等关键核心领域, 扛起了行业规范化发展的大旗。
头部的民营性质企业也在持续不断地进行加大投入力度的布局, 宁德时代旗下的邦普循环持续开展对湖北宜昌磷酸铁锂回收产能的扩建工作, 杰瑞新能源有锂电池资源化项目在广州花都落地, 新能源废旧资源回收这条赛道上的竞争变得日益趋于火热状态。
循环经济早就已经跳出了工业领域范畴, 进而向着大众平常的每日生活迈进 , 在2025年的时候, 国内闲置物品的交易规模有希望突破3万亿的数额, 二手物品流转 , 废旧物品回收已然成为全民的全新风尚。
以闲鱼平台作为代表的消费端渠道, 构建出一种良性模式, 这种模式是“二次流通优先、再生回收兜底”, 该模式能最大限度地盘活闲置资源, 最终减少资源浪费。
最初是走街串巷的零散叫卖, 后来发展成如今这般, 有着政策保驾护航, 央企发挥引领作用, 企业深入耕耘以及全民纷纷参与的现代化产业体系, 最初毫不起眼的“收废品”, 已然成为中国绿色转型, 资源安全,产业升级的关键底气标点符号。
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//74372.html
