
2026年, 铝行业彻彻底底地站上了风口, 中东供应出现扰动, 国内产能存在天花板, 新能源需求爆发, 这三重情况共振, 铝价在年内大幅上涨, 涨幅超过20%, 创下近年的新高。好多人无法分清全产业链、水电铝、高端加工之间的差异, 盲目地跟风, 结果却踏空了核心标的。就在今天, 要把铝板块的四大核心玩家掰开了、揉碎了,从实、潜、风三维度进行对比, 帮您看透到底谁是真正的龙头, 谁只是在蹭热度, 全都是干货, 一点都不绕弯子。
首先来看行业的大背景, 铝的逻辑早就并非传统周期品了。简单来讲, 铝是新能源、电网以及轻量化的核心金属。光伏支架依赖它、电动车车身离不开它、特高压线路也需要它。到2026年, 全球铝市会陷入结构性短缺状态。中东产能受到限制, 国内新增产能仅仅有59万吨。然而需求端却持续高速增长, 全年缺口很明确。在政策端, 国内推动铝产业朝着高端化、绿色化发展, 再生铝和高端加工成为了重点发展方向。在这样的背景状况下, 铝企业的潜力比拼的并非单纯的产能, 而是资源、能源、高端技术以及成本控制的综合实力。
咱先来瞧瞧市值排名首位的宏桥控股, 那可是妥妥的产能方面的巨无霸。宏桥当下的市值为2821亿, 在全球电解铝产能规模里处于第一名, 于国内的占的比例超过20%, 其山东基地呈现出集群化生产的态势, 成本控制能力在行业内是顶尖的。它的核心优势在于规模效应以及低成本, 氧化铝自给率很高, 自备电厂稳定, 在铝价处于上涨周期的时候, 业绩弹性相当大, 在2026年一季报时利润同比大幅增长。但是其短板也是相当显著的, 产品主要是低端铝锭, 高端加工所占的比例很低, 并且能源结构偏向火电, 碳成本带来的压力比较大, 长期的成长性受到限制, 更适宜于在短期内对铝价上涨进行博弈。
来瞧全产业链里的龙头中国铝业, 身为国企老大哥, 综合实力是最强劲的。中铝的市值为2031亿, 它属于全球规模最大的氧化铝、电解铝供应商队列之一, 具有从铝土矿、氧化铝、电解铝一直到高端加工的一整套产业链。在资源端把控着国内质量上乘的铝土矿, 到海外去布局几内亚的矿山, 自给率正稳步地提升;于加工端其旗下的高端制造公司产能达到180万吨, 在航空航天、军工铝材这些领域里垄断地位显著突出, C919大飞机、长征火箭所使用的都是它的产品。二零二四年的业绩创造出了在历史进程中前所未有的高水平, 二零二六年受利于高端需求呈现出突发性的增长态势, 业绩得以稳定地实现增长 , 它所具备的潜力存在于整个产业链具备抵抗风险的能力以及朝着高端化方向进行转型的进程之中, 其唯一存在的不足之处是国有企业的运行机制相对较为迟缓, 在灵活性方面略微低于民营企业。
随后要讲的是水电铝领域的龙头企业云铝股份, 它可是绿色铝赛道当中毋庸置疑的王者, 云铝股份市值达到了1034亿, 云南当地的水电资源特别丰富, 其电解铝产能全部都配备了水电, 碳排放极低, 与双碳政策极为完美地契合, 它的核心优势在于低成本加上绿色溢价, 水电成本远比火电要低很多, 碳成本几乎接近于零, 在欧盟推出碳关税以及国内实行碳交易的这种大背景之下, 竞争力正持续不断地增强, 其产品主要是高纯铝以及铝加工材, 与光伏、电子、新能源汽车等客户建立了绑定关系, 需求保持稳定状态, 在2026年第一季度财报中利润与同比对比实现翻倍, 增长质量非常之高。云南所存在的水电存在季节性波动情况, 这种情况属于短板, 而产能的扩张受到水电指标这一因素的限制, 并且长期来看规模天花板显然存在, 表现明显。
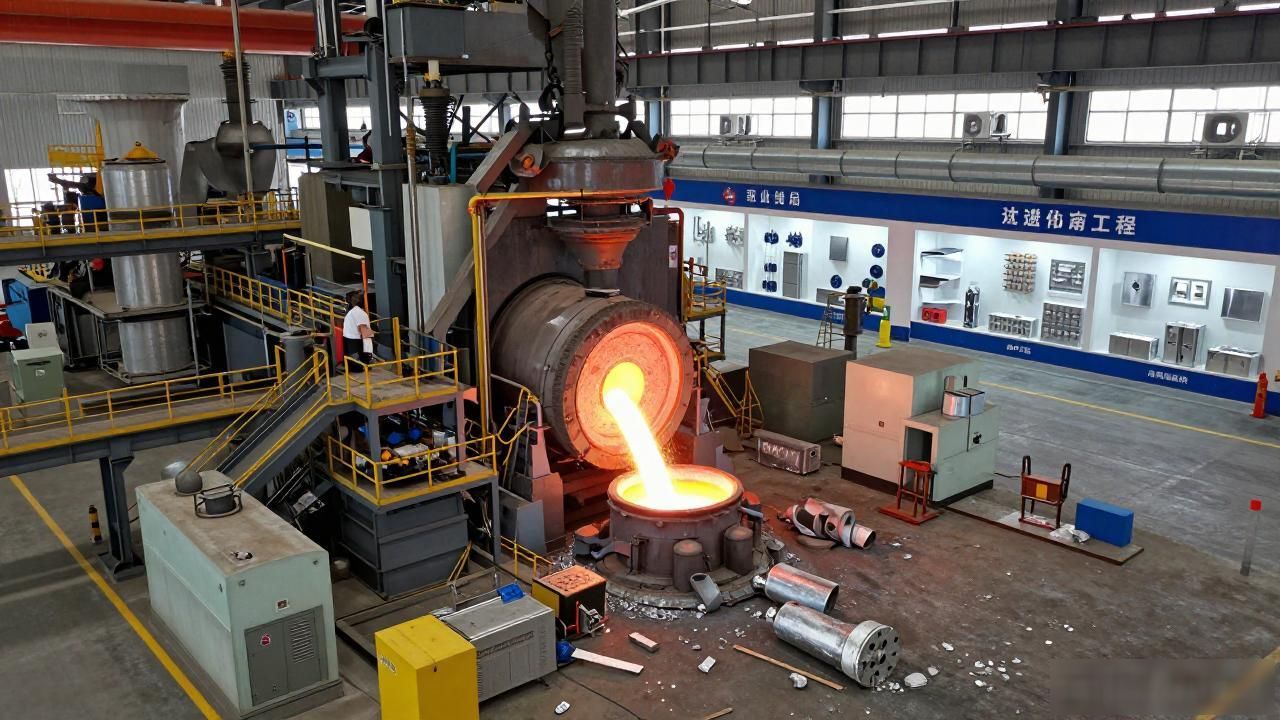
最后说到的是作为高端加工领域关键龙头存在的南山铝业, 它是那种技术壁垒处于最高水平的十分隐匿形态于市场脱颖而出的佼佼者。这家企企在南山市值达到了613亿, 在全世界范围内是独一无二的于同一地区拥有热电相关联、氧化铝生产环节、电解铝精炼过程、熔铸运作流程以及精深加工一系列环节的完整且短间距产业链的企业, 成本方面所具备的优势是极为显著突出的。其核心竞争力主要体现在高端制造这一核心实力外加技术壁垒这一重强大依托方面。在航空铝材、运用于汽车上面趋于轻量化的材料, 还有动力电池箔这些领域在国内处于领先地位, 高端产品所涉及的毛利占比达到了25%。它是国内唯一一家可以进行批量生产航空层级铝厚板的企业, 为波音、空客这些国际知名航空企业供应相关的产品, 与此同时在新能源车企之间建立起深度绑定合作伙伴关系, 电池托盘、车身骨架等相应订单数量充足饱满有保障地持续供应。到2026年的时候, 高端产能将会持续地进行释放, 业绩会稳步地实现增长。其存在的短板便是, 上游铝土矿对进口存在依赖, 成本会受到国际价格波动的较大影响。
这下关键问题出现了: 四大处于领先地位的企业, 究竟哪一个的潜在发展能力更大呢? 就短期来看的状况而言, 宏桥控股所展现出的弹性是最为强劲的, 每当铝的价格上涨百分之十的时候, 业绩增长的幅度是最为显著的, 这种情况是适宜进行短线的投机博弈操作的;从中期的角度来观察, 云铝股份具备的确定性是最为突出的, 凭借绿色铝所产生的溢价以及新能源方面的需求, 量与价同时呈现上升态势, 业绩能够稳步实现翻倍增长的;就长期的情形来讲, 中国铝业和南山铝业所蕴含的潜力更为充足, 中铝依靠的是全产业链以及高端化的优势, 南山铝业依靠的是技术方面的壁垒以及进口替代的能力, 它们的成长空间是十分广阔的。
有不少人极易深陷于这样一个错误认知范畴: 认为产能呈现出越大的态势时其潜力就会越突出。实际上, 在2026年涵盖铝的相关行业早已经压根并非比拼产能的阶段了, 比拼的是结构, 是技术, 甚至是绿色属性方面。宏桥的产能是最大的, 然而其在低端所占的比例颇高, 具备的成长性属于一般的那种情况;云铝的产能处于中等水平, 不过其绿色属性加上新能源连接在一起, 增长速度是最为快速的;中铝以及南山之间, 一个在全产业链方面占据优势, 另一个在技术方面凸显特长, 从长远角度考量最为稳定。
咱们接着来讲讲风险点, 在选对标的这件事上大家也要注意, 力求去避开那些潜在的坑洞。对于宏桥而言, 需要时刻警惕铝价出现回调情况以及碳成本方面开始呈现上升态势;云铝呢, 则要着重关注云南地区水电输送过来的水流状况和产能所面临的扩张限制因素;中铝这就必须留意国企改革推进的具体进度以及高端产能释放出来的相应节奏;南山得留意铝土矿进口时价格出现的波动变化以及高端订单交付的实际情况。
简略来讲, 二零二六年铝板块所蕴藏的机会, 乃是周期性向上以及成长得到兑现的双重机遇。于短期内如需进行博弈则可挑选宏桥, 从中期角度来讲若追求稳健则应选择云铝, 从长期价值方面考虑应当选中铝、南山。普通民众切勿盲目地去追高那些小市值的杂牌企业, 那些既没有资源, 又没有技术, 还没有绿色产能的企业, 上涨速度快, 下跌速度同样更快, 而真正具备潜力的, 永远都处于掌握核心资源以及技术的龙头企业手中。
接下来着重留意三个信号, 铝价能不能稳固在3600美元每吨, 云南水电的来水状况如何, 高端铝材订单的落地进度怎样, 这三点对龙头高度起着决定作用。挑选正确的赛道, 挑出合适的龙头, 耐心地持有, 才能够在铝行业的黄金周期当中, 稳稳当当地获取收益。
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//74072.html
