
*ST利源(002501)|高端铝加工困境保壳标的
一、公司基础概况
有一个名为吉林利源精制的企业, 它简称*ST利源, 于2010年在深交所成功登陆, 是国内数量极少的, 具备从熔铸工艺, 到挤压操作, 再到模具制作, 又存在表面处理环节, 直至精密深加工的全链条高端铝合金加工企业。其主要经营业务包括轨道交通车体铝构件, 新能源汽车轻量化铝结构件, 消费电子精密铝壳体, 还持有CRCC轨交相关资质、军工当中的二级保密资质。
早年公司项目盲目扩产轨道整车, 导致资金链彻底断裂了, 连续多年出现大额亏损, 累计未弥补亏损超过82亿元。2026年因扣除非经常性损益后的营业收入低于3亿, 加上连续多年扣除非经常性损益后亏损, 被叠加实施退市风险警示, 当前核心目标是收购再生铝资产来完成保壳自救。
二、现存核心竞争力(历史硬核壁垒,当前大半闲置)
1、国内稀缺全流程铝加工一体化产能壁垒
自建成了23个专业的生产车间, 具备从铝水铸造开始, 经过大型型材挤压, 再到定制模具的自主研发, 接着是7.6米超长件的表面处理, 直至机加工焊接的全套产线;能够生产7系超高强度的航空级铝合金, 国内能够制造超长轨交车体铝材的民营厂商数量非常少, 重装整套资产生产线需要数十亿的资金以及数年的周期。
2、高门槛行业资质壁垒(不可快速复刻)
轨交方面, 其持有中国中车CRCC轨道交通产品认证, 属于国内民营轨交铝构件核心配套商。
军工方面, 已获取武器装备二级保密资格以及具备军工铝合金部件供货资质。
汽车方面, 有奔驰、宝马、比亚迪、一汽等主机厂的定点供应商资质, 就车企而言, 零部件认证周期长达2 - 3年哦。
3、顶级老牌客户资源壁垒
有史以来一直稳定地向中国中车、奔驰、宝马、沃尔沃、富士康、苹果、三星进行供货, 其产品出口到了18个国家以及地区;即便处于经营困难的状况之下, 依旧保留了一部分存量的长期配套订单, 这是公司仅有的稳定收入来源。
4、细分技术专利壁垒
自主研究出等温挤压技术, 还有密排热顶铸造技术, 及超大口径挤压模具技术, 能够定制超过2000多种铝合金表面处理工艺;对于长尺寸高精度工业铝型材细分领域, 其技术参数与一线头部企业相对比。
5、转型再生铝的区位壁垒
正计划着收购江西再生铝相关标的, 吉林所处之地位于东北铝资源流通的节点位置, 其靠近国内铝废料的集散地, 再生铝能够大幅度地降低原材料成本, 适配铝加工行业降低成本的大趋势。
自身核心短板(竞争力基本处于瘫痪状态)
1. 主力产线的开工率, 常年处于不足20%的状态, 高端产能长时间处于闲置状况, 设备老化的程度特别严重。
2. 核心方面的专业技术人才出现了大规模流失的状况, 仅仅剩下了基础的运维团队, 新的产品研发基本上处于停滞状态了。
3. 老旧轨道整车项目收益完全无法产生, 历史商誉、固定资产减值的包袱超级沉重。
4. 持续出现客户流失的情况, 高端车企方面, 电子客户方面, 正处在逐步切换成南山铝业, 切换成明泰铝业的过程中。
三、竞争对手对标分析(三大梯队)
第一梯队:国内高端铝加工直接竞品
对标1:南山铝业
*ST利源具备这样一些优势, 轨交超长型材方面资质完备齐全, 全链条深加工的工艺完整无缺, 在细分轨交配套上拥有充足的经验。
南山铝业所具备的优势之一是, 其产能规模比利源要大出数十倍之多 , 它有着健康且稳定的现金流 , 在航空铝材方面的量产能力极为强大 , 而且新能源领域头部车企向其发出的订单十分饱满 , 盈利状况持续处于稳定态势。
行业格局的定位方面, 利源这家参与者, 属于小众轨交铝加工范畴内的老牌企业, 而南山, 则是国内在高端铝加工领域处于绝对领先地位的龙头企业。
对标2:明泰铝业
*ST利源具备的优势是, 其模具自己研究的能力更为强劲, 有着针对超长件加工的独特工艺储备。
明泰铝业具有这样的优势, 再生铝的布局已然成熟, 汽车轻量化方面的订单呈现出规模化的态势, 且在运营效率以及成本控制上占据着大幅的优势。
第二梯队:央企全产业链铝企竞品
对标:中国铝业
- *ST利源具备这样的优势: 针对民营定制化, 其响应速度能够更快, 对于轨交精密深加工, 细分方面更为聚焦。
中国铝业具备这样的优势, 其拥有从铝土矿到电解铝再到加工的完整产业链, 在原材料成本方面相较于所有民营加工厂具有极显著优势, 订单体量之间存在着巨大差异。
第三梯队:轨交配套专业厂商
对标:永茂泰、华峰铝业
- *ST利源具备优势, 有着轨交整车车体全套精确加工的丰富经验, 拥有CRCC这一老牌认证, 且在认证资历方面体现出甚更之深厚程度。
- 同行具备的优势表现为, 财务状况处于健康状态,不存在债务方面的包袱, 新能源电池铝壳的订单呈现出高速增长的态势, 其业务进行迭代的速度相较于其他更快。
四、财务报表深度分析(2024-2026一季报最新数据)
(一)营收与盈利:规模持续收缩,亏损常态化
1. 二零二四年这一整年, 总的营业收入是三点三四亿元, 归属于母公司所有者的净利润呈现为负的零点八八亿元的说, 扣除了非经常性损益之后持续处于亏损状态!
2. 2025年一整年, 其达到的总营收为2.24亿元, 此数据和之前年份相比较同比下降32.97%, 而归母净利润为负的1.78亿元, 出现了亏损且亏损范围有所扩大, 则扣除掉非相关的收入之后仅仅余额就只有1.——此数读作一、点、三、六)三六亿元, 已然跌破掉3亿元并会导致退出市场的红线!
3. 处于2026年第一季度时, 营收为0.54亿元, 其同比增长幅度是17.78%, 而归母净利润是-0.13亿元, 亏损状况呈现小幅收窄态势。
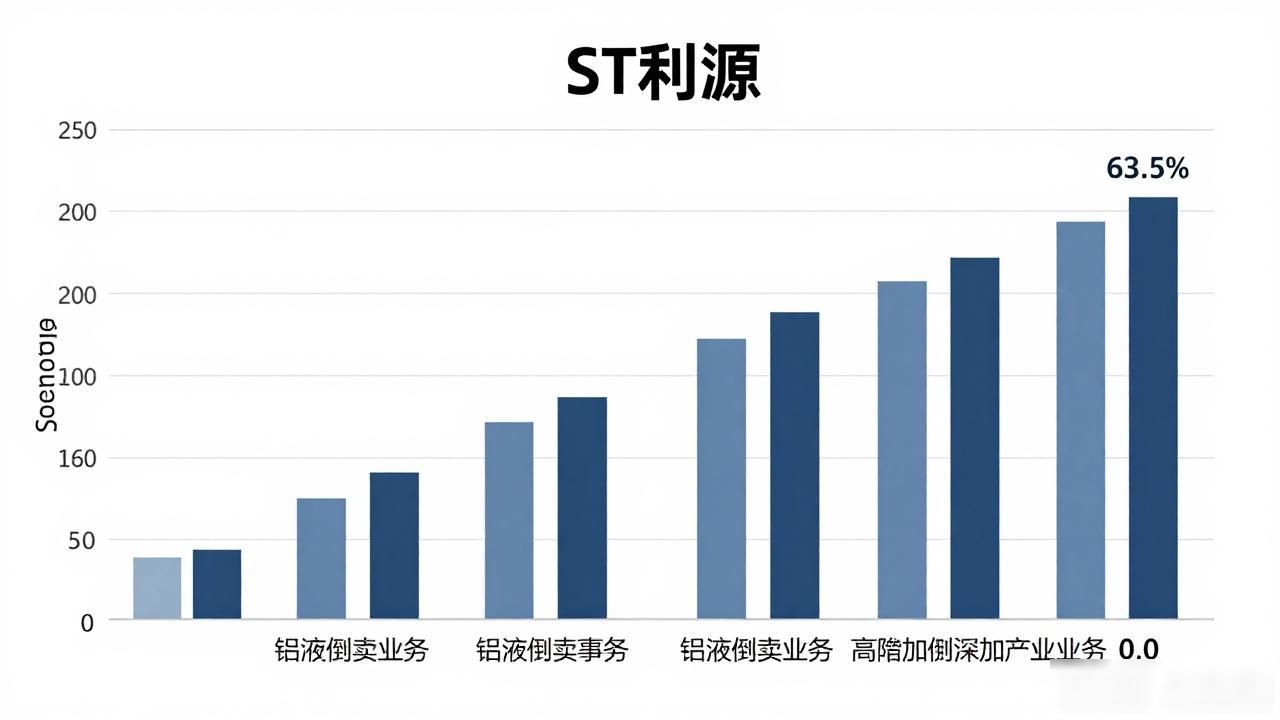
4. 营收构成排列是, 传统铝型材所占比例为63.5%, 新增的铝液倒卖当中的业务它所占比例是33%, 高附加值开展的深加工业务其收入几乎是处于清零的状态。
5. 毛利率方面, 综合毛利率常年保持在10%以内, 闲置产线折旧以及财务利息持续地消耗着毛利。
(二)现金流质量:经营性现金流持续净流出,仅靠变卖物料续命
到2025年, 一整年经营现金流下的净额呈现为负数, 产品钱款回返的速度较为缓慢, 应收的账款在进行周转时面临困难。
- 公司无新增银行授信,筹资现金流完全枯竭;
仅靠变卖铝锭来获取小额现金流, 仅靠变卖闲置设备来获取小额现金流, 仅靠来料加工来获取小额现金流, 然而却无法覆盖每月的利息支出。
(三)资产负债结构:账面濒临资不抵债,历史亏损窟窿巨大
1. 到2026年第一季度的时候, 总资产大概是101亿元, 然而总负债却超过了96亿元, 资产负债率差不多快要接近95%。
2. 其每股净资产仅仅只有零点零五元, 它的每股未分配利润是负的二点三元, 与此同时累计的亏损远远超过了总股本的规模。
3. 核心优质的资产包括, 一整套铝加工的生产线, 以及轨交军工资质等, 高危资产则有,大量逾期的有息负债, 还有闲置的轨道整车固定资产。
4. 诸多银行账户, 众多生产厂房, 被司法予以冻结, 能够任由动用的资产, 真的是极少极少。
(四)三费与运营效率
- 财务费用是最大亏损来源,历史逾期借款利息常年过亿;
- 管理费用持续压缩,大规模裁员缩减行政开支;
- 研发费用近乎停滞,不再投入高端铝合金新品研发。
五、公司全方位深度困境分析(五大致命核心问题)
困境1:两条退市红线同时触发,保壳窗口期极短
现行退市规则两大硬伤全部踩中:
① 最近一年扣除后营业收入低于3亿元废铝回收等,且扣非净利润为负;
连续多年, 扣除非经常性损益后的净利润处于亏损状态, 审计报告作出标注,表明持续经营存在重大不确定性。
如果在二零二六年的时候, 没办法借助收购再生铝资产, 使得扣除之后的营收回升到三亿以上, 那么将会直接终止上市。
困境2:盲目重资产扩产酿成永久性债务窟窿
公司在早些年的时候, 拿出数十亿资金去开展轨道列车整车项目, 却全然低估了整车制造所需的投入以及回款的周期, 致使项目完全处于停滞状态;数十亿的固定资产没办法实现变现, 并且每年都会产生数额巨大的折旧, 再加上配套借款所产生的利息, 由此形成了无法逆转的亏损窟窿。
困境3:产能和客户双向流失,主业失去造血能力
主要力量的高端生产线路开工占据的比率不到两成, 长期处于闲置状态的设备加快锈蚀并且老化;奔驰、中车等地核心的老客户渐渐转换供应商, 公司仅仅能够进行低价铝液转手贩卖, 进行简单的来料加工, 高利润的深度加工业务完全遗失, 主要业务再也不能够达成盈利。
困境4:再生铝收购保壳方案存在极大不确定性
公司有着进行相关收购的计划, 并且是要收购再生铝公司, 目的在于把营收规模做大, 然而, 一直到2026年8月初的时候, 那个标的的审计评估工作却还没有完成, 仅仅只是签署了意向协议。
1. 表决权委托模式无法完全合并利润废铝回收等,存在会计认定风险;
2. 再生铝行业竞争激烈,标的自身盈利能力偏弱;
3. 收购资金来源没有明确落地方案,交易随时可能终止。
困境5:司法诉讼缠身,经营处处受限
公司牵涉上百起借款方面的纠纷, 还有工程相关的诉讼, 大量的土地以及设备被法院实施查封;即使获取到了零星的订单, 然而却不存在充足的流动资金去采购原材料, 订单的履约能力不停地下降, 陷入到了“没有订单, 就没有钱去检修设备, 继而更拿不到订单”这样的恶性循环之中。
六、反转看点与核心风险
潜在反转看点
1. 再生铝收购得以顺利实现落地, 在进行扣除操作之后营收达到标准, 顺利成功地规避了财务方面的退市情况。
2. 与主要债权人达成债务重整、债转股,大幅减免逾期利息;
3. 盘活闲置轨交产线,拿回中车大批量型材订单;
4. 军工铝合金配套订单落地,打开高毛利业务增量。
核心重大风险
1. 再生铝收购宣告失败,2026年财报直接触发退市;
2. 大额固定资产再度计提减值,亏损进一步扩大;
3. 主要债权人申请司法重整,上市公司股权被稀释清算;
4. 高端铝加工人才彻底流失,现有技术壁垒完全消散。
风险提示, 这篇文章呢, 仅仅是针对公司基本面和财报逻辑所做的梳理行为, 它, 并不组成任何有关股票投资进行买卖的建议。
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//73988.html
