
2026年7月, 国内铜精矿现货加工计费为 - 将 近零 美元/干吨 , 该数字代表冶炼单位处理每单位铜精矿不仅得不到收益, 反而需向矿山支付近125美元。这是行业诞生以来从未出现过的情况, 2026年长单标准加工规费价被锁定在0美元/吨 , 并非利润变薄, 而是行业现状所致。
在过去的几十年当中, 这个数字正常运行的区间是20至80美元每吨, 在2015年到2016年行业最为宽松之际, 其数值曾高达120美元每吨。从120变为0, 之后又到-125, 矿山以及冶炼厂的议价权完成了彻底的翻转。
2016至2026年铜冶炼厂处理和精炼费用走势
矿山的震荡今日废铜价格表,冶炼厂的饥荒
加工费降至负数, 其直接缘由是铜精矿严重匮乏, 然而冶炼产能却迅猛扩张。在2023年至2025年期间, 全球总计新增铜冶炼产能超过440万吨每年, 可是铜矿的供给全然未跟上, 到2025年全球铜矿产量增速为0, 产量被限定在2300万吨。
刚果金那儿的Kamoa - Kakula铜矿, 因为矿震的缘故, 产量减少了28%, 印尼的Grasberg铜矿呢, 由于矿井堵塞所以暂停了作业, 在智利、秘鲁等地那些主产区, 矿山的品位是持续下降的, 而且合计减少量已经达到了57万吨。
矿端供给处于原地踏步状态, 然而冶炼端还在进行疯狂扩产的行为。到2026年预计将会增加80万吨每年的冶炼产能。存在矿少炼多这种极端错配的情况, 致使矿山掌握了绝对的定价权。由于冶炼厂为了维持连续生产并且保住市场份额, 所以只能相互竞价去抢矿, 最终把加工费降低到了负数。
冶炼厂为何不直接减产
那为何即便每炼一吨会亏损一吨, 却不停产哩;这是由于铜冶炼有着连续生产的属性, 致使设备没办法轻易停炉;长单合同必须要履行约定;硫酸系统得保持稳定运行;同时还得应对地方政府的产值考核;新投产的项目为了实现爬坡以及抢占市场, 采购原料的刚性更为强烈。
造成这种原料紧缺、主业亏损的局面是“亏损也要硬撑”, 而仅能凭借硫酸、金银等副产品的收益去勉强维持。
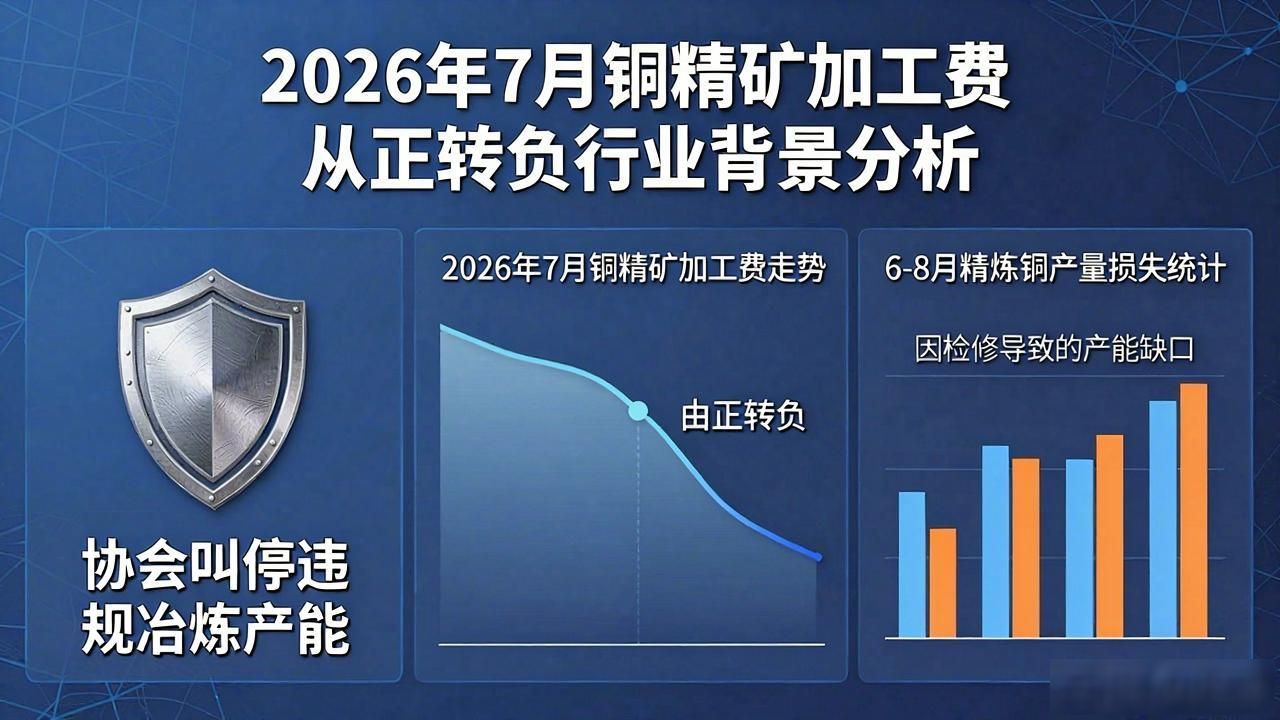
但行业层面的应对已然开启, 中国有色金属工业协会叫停了约200万吨违规新建的冶炼产能, 中国铜原料联合谈判小组也就是CSPT号召在2026年降低矿铜产能负荷10%以上, 这涉及超90万吨产能, 单是6 - 8月集中检修就造成了9.1万吨精炼铜产量的损失。
这场被动出清正在加速。
谁在赚钱今日废铜价格表,谁在亏损
出现加工费倒挂的问题, 其中受害最为严重的是那些纯粹进行冶炼加工的企业, 它们自身并没有属于自己的矿山, 完全是依靠着向外采购原料来维持生产, 其主要业务直接进入到亏损的状态, 仅仅能够借助副产品来勉强实现资金的回笼, 而那些议价能力比较弱的中小企业正在加快速度退出市场或者是被其他企业进行兼并。
和这形成极为显著反差的是, 有着自有矿山的一体化龙头企业, 像紫金矿业、洛阳钼业、西部矿业等, 依靠海外矿山产量大增, 在铜价冲破1万美元每吨的高位范围时, 毛利的弹性极大。
江西铜业, 云南铜业等, 那些具备矿冶一体化能力的巨头, 也可以有效地抵御加工费低迷所带来的冲击, 甚至于能够享受铜价上涨而产生的库存重估红利。
整个产业链的利润,正在从冶炼环节向上游矿端疯狂集中。
零加工费时代,留下了什么
对于行业机构而言, 普遍做出这样的判断, 那就是铜精矿处于偏紧的格局, 这种格局至少将会持续到2027年, 就算后续出现修复的情况, 但是TC大概率会长时间运行在50至60美元每吨, 根本没有办法再回到120美元每吨这个历史峰值。中国铜原料对外依存度高达大约80%, 这场处于极端状态的行情直接将“海外买矿+国内冶炼”这种模式的脆弱性暴露了出来。
零加工费并非是一个孤立存在的价格信号, 它乃是铜产业链当中“矿 - 炼”供需结构出现根本性变化的一个标志。当我们站在 2026 年回头去看的时候, 过去那几十年里冶炼厂轻轻松松就能赚取加工费的那个时代, 说不定真真正正地已经结束了。
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//73649.html
