
自6月起, 铜价又一次涌起强劲的上涨态势, 6月1日, LME铜收盘处在13897美元每吨, COMEX铜收盘于14485美元每吨, 单日的涨幅分别是2.0%以及2.8%, 第二天, COMEX铜价在盘中更是迅猛高涨到6.649美元每磅(大概14658美元每吨), 和LME铜的价差一度急剧上涨到将近700美元, 沪铜同样强势冲破107000元每吨, 主力合约创造出阶段的新高。
2025年全年上涨幅度约为35%, 此后, 2026年铜价的势头并没有改变, 年内涨幅已经达到了约10%, 在5月中旬的时候, 一度创下了14153美元/吨的历史峰值。
在铜价重新回到历史高位这一情况之后, 一场存在矿山停产、关税囤货以及新能源爆发的“三重共振”, 正以一种此前从来没有过的强度, 重新塑造全球铜市的供需格局。
从“经济的铜”到“未来的铜”
铜, 有着出色的导电性, 有优秀的导热性, 具备良好的延展性, 还拥有耐腐蚀的特性, 是全球用量排在铝之后的工业金属。根据机构的预测, 在2025年时, 我国铜下游消费里, 电力行业占全国消费总量的43%, 接下来是交通运输行业, 占比为15%, 然后是家电行业, 占13%, 再接着是机械电子行业, 占11%, 最后是建筑行业, 占11%。然而, 等到进入2026年, 这一经典的需求版图正以让人惊讶的速度发生裂变。
从全球的角度去看, 铜的需求格局正在经历着结构性的重塑, 依据国际铜研究小组也就是ICSG的数据, 在2025年, 全球精炼铜的消费量增长幅度约为百分之三, 到了2026年预计还会进一步增长百分之二点一, 中国在全球铜市场占据着绝对的主导地位, 在2025年, 中国精炼铜产量达到了1472万吨, 比上一年同比增长了百分之十点四, 占据全球市场份额的百分之四十七, 消费量占全球的比例更是超过了百分之五十七。
把需求作一端来看, 电力电网在需求方面是最为稳固的, 国家电网于2026年1月正式宣告“十五五”期间固定资产投资总额将会达到4万亿元, 相比“十四五”增长了约40%, 南方电网在2026年也安排了固定资产投资1800亿元, 连续五年处于创新高的状态, 重点是投向新型电力系统建设。
经过统计, 在整个“十五五”期间, 全国电网投资的总规模有希望达到4.1万亿元以上, 并且年均投资会维持在8000亿元以上的较高水平。通惠期货研报表明, 在2026年的时候, 电解铜的终端需求展现出“传统企稳、新兴崛起”的态势, 全球的需求量预计会超过2900万吨, 其中差不多一半来自电力投资。
新能源汽车领域之中的需求同样是不可以小看的, 数据做出呈现, 中国新能源汽车铜这种物品的需求量, 从2019年时段内的的13.88万吨, 发展增长到了2025年的150.36万吨, 年年平均着复合式增长的比率达到了48.76%, 相关机构做出预测, 仅仅针对中国新能源汽车方面的铜原材料需求量, 2026年这个年份预计能够达到184万吨, 2027年的时候有希望突破200万吨。
目前, AI数据中心处在极具爆发力的“新变量”之中。彭博社有报道表明, 铜如同英伟达等AI科技股那样进行交易, 数据中心、输电线以及变压器所需的导电金属与AI投资热潮紧密相连。
国际知名金融机构及大宗商品交易商对2026年全球AI数据中心铜需求增量做了预估, 摩根大通表示是47.5万吨, 大宗商品交易商Mercuria的预计是增长约35万吨, 其增速如同中国电动车和可再生能源板块崛起进程, 值得关注其发展态势。2026年全球数据中心铜消费量预计为74万吨, 2028年的预测数值为130万吨, 这些数据反映了行业的动态变化。
据知悉, 单个AI服务器的铜使用量达到了15至25公斤, 这是传统服务器用铜量的大约3倍, 1GW英伟达AI数据中心的铜使用量高达1.2至1.6万吨, 在这些铜用量中, 电力配电系统占比为75%, 高速连接系统占比为22%, 液冷散热系统占比约为3%。
正如大宗商品贸易商托克预测的那样, 到2030年时刻, 跟AI以及数据中心有关联连系的铜需求, 或许要达到100万吨的数量, 这一数量实际上也是相当于的数量, 相当于的是一个中型产铜国家会全年产出产生出来的产量。铜在数据中心领域范围之中的应用, 它所处的应用状况情境可不只是普通平常那样, 仅仅只是人们传统认知里的“电线”而已哦——从服务器机体内部空间当中的配电板这种部件开始说起, 还有铜芯电缆以及高速连接器这些东西物品, 一直到了液冷系统设备器械里面的使用铜管以及跟其有关的热交换器, AI它所具备拥有的每一丝一毫的算力, 都是完全离不开铜这种金属资源的。
“三重打击”下的供应极限
当呈现出, 需求端那种“电力 + 新能源 + AI”三重共振的景象之际, 供给端却正在经历一场十分鲜见的“多重塌陷”, 造就出完美的供需剪刀差。
首先, 全球主力矿山复产在全面范围陷入搁浅状态。本轮铜价上涨当中, 最为核心的基本面变量, 是源自矿山端出现的供应“硬短缺”情况。全球存在两大主力铜矿, 其一为印尼Grasberg铜矿, 其二是刚果(金)Kamoa-Kakula铜矿, 这两大铜矿均因在2025年的时候发生了生产事故, 直至现在都没能恢复到满产状态, 最新得出的判断是到2028年的时候才能够回归到正常水平。中银证券表明东营废铜电缆回收东营废铜电缆回收,印尼Grasberg铜矿全面复产的时间, 从2027年初被推迟到了2028年初, 在2026年其产能仅仅维持在40%至50%, 这会让全球铜矿的供应少增加40至45万吨, 因为如此, 高盛把2026年全球矿山供应的预测大幅度下调了35万吨, 这相当于全球矿山总供应量的大约1.5%。
当下这个时候, 智利的铜矿产量也同样面临着很大的压力。根据智利国家铜业委员会给出的数据能够知道, Codelco在3月份的时候, 其铜产量和去年同期相比较, 下降了9.98%;而全球最大的铜矿, 也就是在必和必拓旗下的Escondida铜矿,在3月份的产量和去年比较起来, 下降了15.75%。ICSG做出过预测, 到2026年的时候, 全球的铜矿产量会增长下去, 增加的幅度大概是2.3%, 增长之后会达到2386万吨, 不过增加的量主要是来自于已有的项目产量出现改善, 以及新建的项目开始投产, 然而这些增量将会特别明显地被老矿山品味下降、运营方面出现扰动等因素给抵消掉, 因此全球的铜精矿市场预计会一直保持供应紧张的一种状况。
其次, 冶炼端出现了极端利润挤压的情况。数据表明, 铜精矿TC已经下跌到了-107美元/吨至-103美元/吨的区间范围之内儿, 并且还刷新了历史低位水平呢。
这表明, 冶炼厂不但没办法挣到加工得来的收入, 反倒得给矿企给予费用才可获得原料。如此这般极端的利润挤压, 切实全面地重构了冶炼行业的产业架构以及运营模式, 依赖加工费赢利的传统模式因而宣告失败。遭负 TC 一直影响, 中国 4 月的铜精矿进口量同过去相比下降幅度高达 19.57%是五年多以来首次出现同比降低, 此情形下, 冶炼厂在极端负 TC 状况里依旧维持开工然而有着巨大的利润压力。
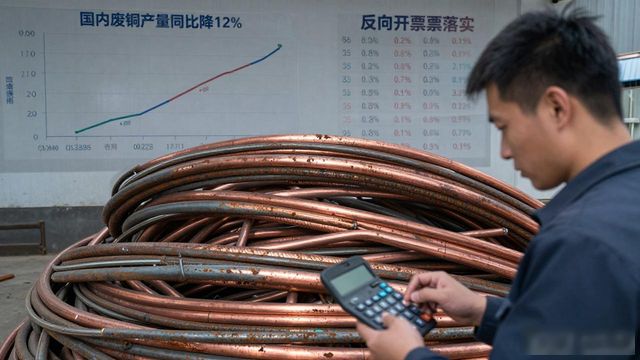
另外, 废铜受限, 副产品也受限, 双重受限。废铜原本能够当作供应端的缓冲器, 然而今年这条路同样遭遇阻碍。中国国内废铜产量在今年前几个月同比下降了12%。今年以来, 国内“反向开票”全面得以落实, 带票废铜持续处于紧缺状态, 再加上此前铜价大幅下跌致使持货商惜售, 这使得废铜供应进一步收紧。3月下旬精废价差一度落到负值附近, 在当周国内铜社会库存单周减少了6.3万吨, 验证了废铜替代减弱对精铜消费的支撑作用。
于此时, 承受中东地缘冲突的影响, 非洲湿法铜冶炼的关键原料硫磺供应遭遇阻碍, 刚果(金)湿法铜就单单工艺成本已然达到大约7000美元每吨, 相较于去年年末上涨了大约47%, 海外湿法铜产能正真切面临着较大的收缩风险。总体评估, 铜供应链自原料、冶炼直至再生, 差不多所有环节都在经受着考验。
“囤铜潮”引发的全球流动性重构
倘若讲矿山方面的减产属于铜供给呈现紧张态势的那种“根源性质”的抑制因素, 那么因美国关税预期所引发起来的“囤铜热潮”, 正处于加速抽空全球除开美国之外市场的可使用库存的状态。
自 2025 年起, 特朗普政府要求美国商务部对铜进口展开调查, 此后, 市场对于美国会对精炼铜加征关税的预期不断持续升温。美国商务部是有规定的时间要求的, 须在 2026 年 6 月 30 日之前, 向白宫提交新的铜市场评估报告, 并且要针对是否对精炼铜征收进口关税给出相应建议。随着这个时间节点逐渐日益临近, COMEX-LME 价差从 2026 年 1 至 4 月处于的平价状态, 一路不断走阔至将近 600 到 700 美元。
价差的走阔直接对大规模跨市套利起到驱动作用, 贸易商在政策落地之前, 争分夺秒地把铜从全球各地运往美国, 在2025年这一整年, COMEX库存累计增加了40.5万短吨, 截止到2026年6月1日, COMEX铜库存已然升至64.2万短吨的历史新高, 高盛分析表明, 美国在2026年上半年的铜进口量远远超出预期, 预计在2026年全年, 美国铜库存累积会从55万吨上调至90万吨。
这批铜只要一进入美国仓库, 就会被“锁住”, 没有流向LME等国际市场。伦敦铜价所反映的价钱, 是全球剩余供应被进一步压缩之后的价格水平。因为这样, 高盛把“美国以外”铜市场的供应缺口预测, 从早前的仅仅6万吨, 急剧往上调到64万吨, 2027年的缺口预测, 也自4万吨上调至17万吨。
5月22日, LME在一天当中, 有超过5万吨铜从仓库被提走, 这是自2013年以来最大规模的集中提货, 所有这些铜的目的地都是美国。当下, LME可用铜库存已经下降到了约27.5万吨的大约10周低位, 注册仓单占比上升到了30%, 挤仓风险正在不断积聚。中信证券在近日的研报当中作出判断, “关税交易”以及库存囤积重新成为铜市场的主线, “交易性”库存囤积需求的显性化将会推动铜板块走强, 年内铜价高点有望冲击15000美元/吨。
国信期货的首席分析师顾冯达指出, 关税预期引发了市场对于全球贸易格局重构的担忧问题, 这种担忧导致了提前备货行为的产生, 还催生形成了跨区转运这类行为, 而这些行为又进一步将铜品供应链的紧张预期给放大了。
从“周期品”到“战略资源”的估值切换
铜价高企正在对产业链上下游产生深远的分化效应。
无疑, 上游矿山是本轮铜价上涨的最大受益者, 铜价攀升直接转化为利润增长, 对应上游资源, 矿业指数在2025年涨幅达104%, 显著跑赢涵盖中下游的宽基有色指数, 国内大型铜矿, 如江西德兴铜矿基地正满负荷运转, 高价还提升了低品位矿石的经济价值, 促使企业加大勘探力度。
中游冶炼环节呈现出的是全然不同的景象, 加工费处于负值范围, 哪怕有硫酸副产品收益来补充, 冶炼企业的盈利空间还是被极大压缩, 行业正从依赖加工费盈利的传统方式, 迈向向上游资源整合、钻研冶炼技术以及进行精深加工的转变路径。
处于的下游加工环节呈现冰火两重天状况, 像AI服务器所使用的高精铜带, 新能源车所使用的高压扁线等这类高端品种, 其拥有的订单展现出饱满态势, 并且排期已经至2027年下半年;然而在传统铜材加工这个领域, 尤其是那些终端需求依靠房地产以及一般制造业的厂商, 正在承受因高铜价而带来的成本压力, 同时订单出现流失情况, 另外替代材料加速渗透导致的压力也在不断加大,部分领域正呈现出现铝代铜、复合材料替代等这类趋势。
从中长期角度去看, 铜它的基本面逻辑正从那种“宏观周期驱动”变化成“产业趋势与地缘博弈双轮驱动”的状况。矿端面临资本开支不够充足、新矿山开发周期特别漫长的情形, 这就决定了供给方面的刚性缺口在2027年到2028年之前很难得到有效的缓解。而由AI算力、新能源转型以及电网升级所构成的长期需求, 却赋予了铜消费能够超越经济周期的结构性韧性。
就如同中信证券所讲的那样: “着重推荐铜板块盈利弹性跟估值弹性共同振动的配置机会。”高盛同样在研报里着重提出来, AI、数据中心、国防以及能源安全正逐渐变成铜需求的主要推动力量, 这些领域对于经济减缓的敏感性相对较低, 有希望重新塑造铜的估值体系。
可是要清醒地认识到, 铜价一直处于高位运行的状态, 这也在反过来影响下游需求的弹性, 对于价格敏感的传统制造业, 已经出现了明显的被挤出的效应。铜价是不是能真正突破15000美元/吨, 这取决于关税政策落地的节奏, 矿山复产的实际进程如何, 硫酸供应链是否具有稳定性, 还有宏观经济预期的变化。
这场在铜行业引发的大周期, 是由AI算力、新能源转型以及资源安全共同促成所引爆的, 说不定恰恰就是全球大宗商品市场在2026年极为具有看点的结构性叙事当中的某一种场景呢。
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//73278.html
