
荣联再生科技国际有限公司的再生MMA产能市占率为3.4%,从而在行业中处于首位,然而,荣联再生依旧面临着产能瓶颈。
于今年2月21日之时,荣联再生朝着香港联交所上缴递交招股书之举,其旨在追求前往GEM(创业板)进行上市行为。
按照招股书来看,到2025年的时候,荣联再生所在领域的再生MMA以及PMMA,也就是聚甲基丙烯酸甲酯,也就是我们称为亚克力的那种物质,该行业的市场规模预估仅仅只有51.34亿元,而且头部的五家企业,它们的市场占有率加起来总共还不到14%,呈现出一种竞争格局高度分散的状况。
在同行企业里头,双象股份,也就是那个002395.SZ,早在2020年的时候就达成了技术方面的突破 ,转而成为了国内那首家达成规模化量产高端光学级PMMA材料的内资企业 ,到了2024年 ,该企业PMMA产品的营收规模冲破了10亿元。
相比较来说,在2024年的前三个季度期间,荣联再生所拥有的营收规模大概处于1.45亿元的范围之内,其净利润是2700万元,并且其中占据比例为34.49%的部分依旧是依靠政府补助。
4月3日,时代商业研究院就现金流风险问题,向荣联再生发送邮件并致电询问。6月26日,时代商业研究院又就高端产品技术研发情况等问题,向荣联再生发送邮件并致电询问。截至发稿,对方仍未回复。
号称再生亚克力产品龙头,竞争对手已率先实现规模化量产
截止到当下这个时候,荣联再生的招股书里头的数据至今还停留在2024年9月末以及在此之前的阶段。在2023年的时候,它的营收是1.33亿元,到了2024年前三季度,其营收为1.45亿元,其净利润在2023年是0.24亿元,在2024年前三季度则是0.27亿元。就目前而言,整体的规模并不是很大。
为何“小体格”的荣联再生于此时冲刺港股上市,其底色如何?
荣联再生于2017年3月成立,该公司位于江西省瑞昌市,其主要从事再生亚克力材料的相关研发以及生产工作,会为客户提供再生MMA以及PMMA板材。在2023年,还有2024年前三季度期间,再生MMA的营收占比约为四分之一,而其余的四分之三是PMMA板材。
于竞争优势这块儿,荣联再生宣称自身具备把废弃亚克力产品以及亚克力边角料回收转变为再生亚克力产品的本事。截止到招股书披露的日子(也就是2025年2月21日),它拥有7项发明专利以及19项实用新型专利。
在市场份额这块儿,荣联再生于招股书中进行了披露,依据弗若斯特沙利文的资料显示,截止到2023年末,就再生MMA产能而言,它在中国是排在首位的。在中国的亚克力再生及再利用这个行业当中,前五大企业的市场占比大概是13.1%,而其中荣联再生位居第一,依照再生MMA产能计算的话,其市场份额约为3.4%。
然而,时代商业研究院留意到,就像图表1呈现的那样,依据荣联再生招股书所引用的数据表明,中国在2024年的时候,再生MMA以及PMMA的销售收益进行估测,仅仅是41.08亿元,到了2025年,估测为51.34亿元,总体而言市场规模或许是比较有限的。
处于市场规模天花板偏低这般状况下吗,荣联再生还得面对来自同行企业的实力较量呢。
于荣联再生的招股书内,其称高端应用的下游需求持续增长,然而高端应用对产品性能的要求颇为高,要求亚克力再生再利用公司拥有先进的回收技术以及精细的生产工艺。伴随之技术以不断进展,由再生MMA制造而成的PMMA具备与新PMMA产品相类似的产品性能与质量,也能够被用于高端应用的领域。
荣联再生计划额外聘请研发人员,启动关于高端亚克力处理技术以及产品这样的研发项目,目的在于要运用此来进行对于技术以及生产流程的优化,进而实现提升产品质量以及物理属性的目标。
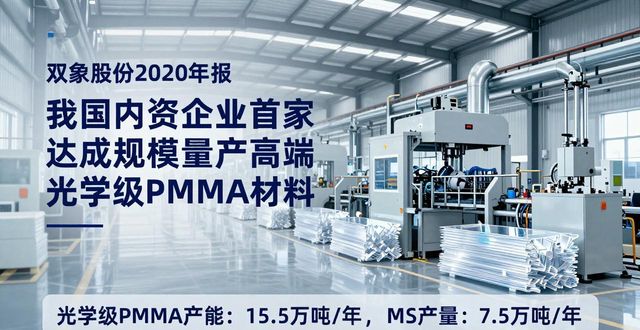
需要留意的是,在2020年时,双象股份已有相关表示亚克力边角料回收,其在年报里称自己成为了我国内资企业中,首家达成规模化量产高端光学级PMMA材料的企业,当前存在光学级PMMA材料产能,为15.5万吨/年,同时还有MS产能,是7.5万吨/年。
在二零二四年的年报里头,双象股份仍然宣称,它是国内头一家达成规模化量产高端光学级PMMA材料的内资企业。
在二零二四年的年报里,双象股份的光学级PMMA材料业务板块涵盖了PMMA,涵盖了PMMA板材,还涵盖了MS这三个部分。如同图表3所显示的那样,在双象股份的营收构成当中,PMMA所占比例为59.67%,PMMA板材所占比例为7.60%。
就业务体量而言,荣联再生于高端光学级PMMA材料的规模化量产范畴之内,依旧存在着一定程度的提升空间。
三分之一净利润来自政府补助,拟募资补流缓解偿债压力
近年来,荣联再生的飞速发展,或赶上了政策的红利。
2021年12月30日,财政部颁布了相关文件,国家税务总局也颁布了相关文件。这两个文件是《资源综合利用产品和劳务增值税优惠目录(2022年版)》,该文件于2022年3月1日起开始生效。其中提出,在同时满足其他诸多门槛以及标准的这个前提之下,如果用于制造产品的原材料,其中70%是来自废弃塑料或者废弃塑料复合材料回收的情况,那么此类商品可以享受70%的增值税退税。这一情况适用于使用再生MMA生产的产品。
靠着政策利好的推动,中国亚克力再生再利用这个行业迎来了发展的黄金时期,部分企业还享受到了政府给予的补助。
2024年前九个月,荣联再生在招股书中表明,其收益同比增长,毛利同比也增长,纯利同样同比增长,主要原因在于,销售再生MMA及PMMA板材所获收益出现了增加,并且由于取得了与财政补贴相关的政府补助,使得其他收入得以增加,进而导致了上述增长情况。
2023年,荣联再生收到的政府补助金额为260.7万元。2024年前三季度,荣联再生收到的政府补助金额为931.4万元。2023年收到的政府补助金额占同期净利润的10.86%。2024年前三季度收到的政府补助金额占同期净利润的34.49%。
不过,尽管存在来自政府补助对业绩的助力情况,然而从现金流方面去看,荣联即使再生也依旧存在着一定程度的风险。截止到2024年9月末这个时间节点,它所拥有的现金以及现金等价物规模是642.9万元,在同一时期末的时候,银行借款数额为1.26亿元亚克力边角料回收,现金远远不能够将银行借款涵盖覆盖。与此同时,在2024年的前三季度期间,财务成本达到了394.3万元,占据现金的一半还要多以上,财务成本产生的压力比较大。
荣联再生表示,鉴于存在大额短期银行借贷的情况,在2023年的时候,它已经录得流动负债净额9530万元,到了2024年前三季度,又再次录得此项数值为8230万元。
这次进行 IPO 募集到资金之后,荣联再生打算把一部分资金用来补充营运资金,除此之外,剩下的募集资金会用于扩大营运规模以及提升产能,用于提升研发能力,用于扩充销售渠道以及销售团队,还用于成立废弃亚克力采购站等等。
未来,荣联再生宣称,其有着这样的计划,那就是从事PMMA厚板产品的研发,还要从事防火板的研发,另外也要从事其他特殊用途板材的研发,以此来丰富产品组合,进而将产品扩大到基建及公共设施的高端应用领域。
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//72469.html
