
引言
在近期的资本市场当中,怡球资源这一股票成为了众多投资者热烈谈论的重点,后台询问的声音接连不断。大家感到困惑、疑惑的要点惊人地相同:这家公司的业绩预告表明净利润急剧增长接近10倍,然而股价却仅仅只有4元左右,这样巨大的差距到底是市场误判造成的“黄金坑”,还是引人深入、使人陷入的“价值陷阱”呢?透过现象去看清本质,掰开、拨开情绪的迷雾易拉罐废铝回收价格表,我们需要深入地探究这家被称作“破烂王”的企业,其业绩突然爆发的背后逻辑以及真实的质量。
正文
怡球资源的主要业务,看着好像平淡无奇,实际上它处在一条绵延很长的赛道上面。它是国内处于领先地位的再生铝企业了,其关键模式是回收像报废汽车、易拉罐这类的废铝资源的,借助技术熔炼把这些废铝资源转化成质量高的铝合金锭。这样一种“城市矿山”的开发模式,与当下“双碳”政策所带来的时代红利完美契合。跟原铝生产相比较而言,再生铝不光消耗的能量特别低,甚至连碳排放量都大幅度降低了,分别节约了95%的能源以及92%的排放。伴随着新能源汽车对于轻量化所呈现出的急迫需求,以及光伏产业以蓬勃态势发展,铝材身为刚需材料,它的市场空间正处于被毫无限制地拉长的状态,这同样为怡球资源给予了足够湿润的雪以及足够漫长的坡。
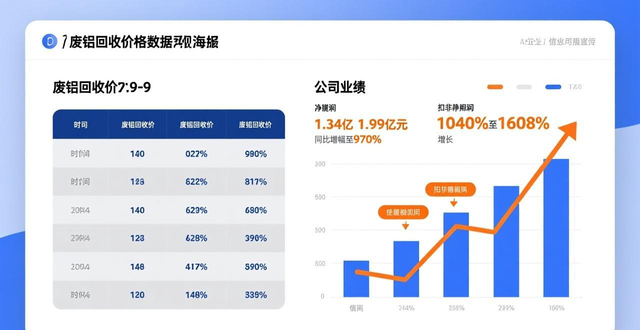
数据层面呈现出的表现,直观地对企业经营的质变做出了印证。关于业绩预告所显示的情况,公司预计能够实现净利润处于1.34亿至1.99亿元的范围,同比增幅达到了高达620%至970%之多。更为关键之处在于扣非净利润的飞速飙升易拉罐废铝回收价格表,预计其增长幅度处于1040%至1608%之间。这一项数据把非经常性损益的干扰给剔除掉了,这意味着公司主业的盈利能力达成了跨越式的提升。这种增长并不是依靠变卖资产或者政府补贴来达成的,而是实实在在地源自主营业务齿轮的高速运转。或能讲,这是企业历经多年在产业链里深入耕耘,最终迎来行业景气程度与自我运营效能两者共同产生共振的成果。
股价的估值逻辑在市场中,通常比基本面的改善要滞后。怡球资源当下股价大概在3.9元,近期虽有一定程度的涨幅,近一年涨了65%,然而从大周期角度去看仍处在相对低的位置。以往市场常常把它当成传统的回收企业,给到比较低的估值倍数。即便如此,还面临着短期震荡洗盘的压力,但是若市场重新看待其“循环经济龙头”的地位,现有的价格也许和其业绩爆发力并不相称。有着投资行为的人常常易于遭到低价所吸引,然而却把股价上升背后的推动力量是不是能够持续给忽略掉了,而这个情况恰恰就是对投资认知予以考验的关键阶段。
结语
总体而言,怡球资源此次之中业绩的突发并非意外之事,乃是绿色经济潮流之下企业价值的集中性释放。那被称作的“捡破烂”之业务,实际上是将废弃物转化为宝物的有着千亿规模量级的赛道,其业绩所蕴含的价值是能够经受住考究的。股票市场里的投资向来都不是单纯简易的凭借数字进行运作的游戏之举,而是对于个人认知予以转化为实际收益的行为现象。面对业绩大幅度增长以及股价处于较低位置的当前态势情形,投资者在获得机会的同时,也应当始终维持住一份头脑清醒的状态,以理性思维去审慎地观察考量其后续阶段的发展潜在能力。毕竟,市场的波动变化最终会朝着价值方向回归,能不能够精准地捕捉住这段关于价值回归的进程旅途,仍然需要结合自身本身所具备的风险承受能力从而做出相应的判断抉择。
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//71946.html
