
经统计数据表明,若钢铁冶炼多使用1吨废钢原料,相较于生铁而言,能够节省60%的能源,节省40%的新水,可减少86%的废气排放,减少76%的废水排放,减少72%的废渣排放,减少97%的固体排放物(其中包含矿山部分的废石以及尾矿)。鉴于废钢铁属于再生资源废钢回收公司纳税,故而环保功效极为显著。废钢铁作为那种能够实现无限循环利用的铁素资源,乃是唯一能够缓解铁矿石瓶颈矛盾的大宗钢铁原料,由此可知,其循环利用具备很高的经济、环保以及社会效益。长久以来,我国钢铁企业的废钢铁原料,主要来源系国内采购与国外进口这两部分,在国内采购里,正规企业销售废钢铁边角料的数量存在限定,并且对销售对象具有诸多限制条件,所以众多钢铁企业的废钢采购来于社会个体供应商,自2017年起,我国对废钢铁、废铜、废铝料等固体废物实施限制进口,致使国内众多钢铁企业不得不加大社会个体供应废钢的采购量,而个体供应商无法提供足额增值税专用发票的问题,使得钢铁企业采购成本提高、经营期间的涉税风险增大。加上最近这些年,废钢购销商户虚开税票的重大案件频繁发生,下游的钢铁企业被卷入刑事案子的可能性增加。针对这个情况,这篇文章依据近些年处理废钢购销商家虚开案子的经验,结合钢铁企业的运营现状,说说怎样使钢铁企业摆脱废钢采购阶段的税务难题、预防税务风险,以供读者参考学习。
一、钢铁企业废钢采购业务面临的税务困境
废钢铁回收、分拣、初加工、配送、生产(应用)构成了钢铁行业产业链的主体,回收企业经由废钢加工生产线,依不同物品展开分选、分类,接着进行加工、净化处理,依照钢铁企业产品标准制出各种清洁的品种废钢,随后销售或配送给钢铁企业回炉炼钢,以废钢回收配送作为中端,连接上游的废钢回收网点,下游的钢铁企业,以及废钢加工设备等衍生产业,形成了当前的钢铁产业行业链。
2019年上半年的时候,我国废钢铁消耗的总量达到了1.011亿吨,和上一年同期相比增加了1341万吨,增幅是15.28%。上半年全国废钢铁资源产生的总量是1.16亿吨,同比增加了1300多万吨,增幅为12.6%。它们当中,钢铁企业自己生产出来的废钢是0.27亿吨,占资源总量的23%;社会采购的废钢是0.89亿吨,占资源总量的77%。这般庞大的社会采购规模,采购方却没办法获取对应的增值税专用发票来用以抵扣增值税进项以及列支成本,废钢采购里的税务管理难题成为钢铁企业经营进程中的极大阻碍,钢铁企业所遭遇的生产经营压力显著增大,企业陷入采购成本攀升、利润下降的困境。
二、钢铁企业税负成本不断增加,涉税风险进一步加大
依据财政部同国家税务总局的财税(2008)157号文件,于2009年以及2010年的执行进程中,废钢铁回收业务分别存有70%以及50%税收返还优惠政策,然而2011年要全额上缴17%增值税。税负急剧增加,企业经营遭遇困难。2010年,废钢铁回收企业的税负率为9%;2011年国家针对废旧物资回收企业施行“全额征收,只征不退”,回收企业的税负率高达16.3%。2019年,增值税政策出现调整,废钢铁回收适用的增值税税率为13%,因无法获取足额进项,回收企业的税负过高,处于生存与发展举步维艰的状况。
税负的增添推动废钢铁市场价格上扬,这又持续把成本转嫁至钢铁企业,使得钢铁企业采购成本显著增多,进而致使再生资源采购价和原生资源采购价相近。此举影响了部分钢铁企业多使用废钢的积极性,鉴于废旧物资的利用率与成本率的综合考量,迫使一些企业回返到从运用废金属作原料改为再度使用原生金属作原料的旧路,钢铁企业最终只好转而加大铁矿石的采购量,然而铁矿石的采购依旧存有无法足额获取进项发票以作抵扣的状况。针对原料采购环节所遇上述问题,钢铁企业选用了各异解决办法,有的借助当地特殊税收政策来解决,有的凭借挂靠其他正规且大型企业来解决,有的依靠其他办法获取发票来解决。不同解决方法对业务模式提出不同要求,同时会产生不一样税务结果,倘若处理不妥当,那所引发的涉税风险会对钢铁企业发展产生不利影响。
三、税赋增加带来的采购成本上升严重制约钢铁企业规模化发展
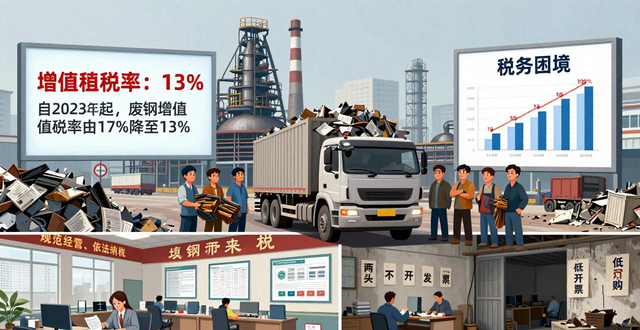
之前曾经讲述过,由于废钢铁原料的供应环节施行17%(截至目前是13%)的增值税,社会废钢大多源自社会居民、个体工商户、非经营性企事业单位以及经营性工矿企业,然而除了经营性工矿企业之外,95%以上的收购业务无法获取增值税专用发票,这就致使废钢铁回收业务当中出现了过高的税赋。大型、正规的回收企业,在开出销售发票之际,要自行承担近乎全部的增值税税款,部分小型回收企业,常常运用和小钢厂“两头皆不开发票”的方式,争抢本就稀缺的社会废钢资源,进而获取比大型、正规回收企业更高的利润,因政策、财税的限制,有可能致使回收企业规模越小越易盈利,规模越大且越正规的企业却失去经营的正规途径,所以不利于整个行业的规范化发展。
此外,一些省、市所出台的地方税收扶持政策,是将增值税缴纳的地方留成部分,全额或者部分用于补助回收企业,使之得以收益。对于其他那些没有税收扶持政策的地区来讲,存在这样的情况,很多回收企业在大量收购废钢铁之后,会选择在有税收优惠的地区去完成纳税。正是因为税收优惠政策之上存在差异,从而导致部分地区出现了这样的现象,每年都有大量的废钢铁资源向外流出,使得本地企业没办法参与公平竞争,其生存面临着严峻的考验,情况危急。许多钢铁企业,为了降低企业经营时所需缴纳的税收,会选择去设有税收扶持的地区来设立回收企业,然后在当地完成完税操作,这样一种在异地进行业务经营、开具、取得发票的业务模式,不仅对钢铁企业规模化发展造成了限制,并且在税收征管方面也存有诸多风险,对企业证明购销交易的真实性、完善业务材料以及防范发票开具、收受过程当中的税务风险提出了极高要求。
四、钢铁企业废钢采购业务税收风险防控建议
2019年7月1日,废钢铁成为钢铁生产重要原料之一,当时8个品种固体废物被调入《限制进口类可用作原料的固体废物目录》,导致废钢铁进口量大幅下降,行业协会、钢铁企业积极呼吁放开废钢铁进口限制。如今,钢铁行业环保与能耗约束作用渐强,钢铁企业将降低铁水比当作下一步重点工作,对废钢需求量会进一步增加。待到未来钢铁企业创新发展,废钢采购、回收处理应用量会持续提升。那么,在面对这一业务创新发展的情形下,从经营管理层面来说,加强钢铁企业废钢采购业务税收管理是极为重要的一方面。然而,废钢行业因其自身特殊性以及税收政策现状,目前仍旧存在,尤其是采购环节的税务风险,这同样是制约钢铁企业大量使用废钢的瓶颈所在。针对钢铁企业废钢采购业务里突出的缺乏进项税票抵扣以及无票列支成本问题,笔者给出建议,钢铁企业可从以下三个方面防范风险:
一,废钢采购尽量要求货物与发票的来源地保持一致,对于部分外地供应商,要确保货物所有权的流转契合相应的业务模式,还能够通过要求供应商在本地设立分支机构、租用货场、进行合规贸易转移等方式对本地货物拥有所有权。除此之外,可以与当地汽车、电器等生产商及其配套厂直接签订采购合同,以此减少中间环节,保证货物交易的真实性,一并统筹考虑税务风险与采购成本的关系,评估税务风险降低时所增加的采购成本。
为避免采购业务里存在的挂靠行为,因中间环节处理不妥,给企业带来不确定问题与风险,钢铁企业能建立挂靠双方的定期考察制度,严格控制这类废钢公司数量,此外,还可选择设立自身配套的回收企业,实现回收和生产一体化,对回收过程严格管控,以此减少可能产生的税务风险。
(三)经常开展税务方面的专项检查,以及经营业务的专项检查,企业应该从自身着手,固定期限倒查业务模式,倒查业务内容,走访供应商,跟各个废钢铁供应商做好服务沟通的工作,提出解决问题的意见,提出解决问题的建议废钢回收公司纳税,规避因运作不规范而产生的风险隐患,保证合作双方合法,保证合作双方合规。企业规模达到一定程度后,能够联合别的钢铁企业跟政府开展协商,在财政以及税收政策层面存在倾斜情况,针对部分诚信纳税、会计核算规范的钢铁生产企业予以财政补助或者其他政策优惠,协调税务部门去解决生产企业采购环节无票列支成本的难题等。
小结
近年来,全国各地税务部门,加大了对废旧物资上下游业务的检查力度,加大了对废旧物资上下游业务的稽查力度,部分地区要求钢铁企业,对涉及废钢采购业务的发票信息,提供相关协查资料,对此,钢铁企业应当提高涉税风险防范意识,根据企业生产经营实际,根据各供应商现状,从降低废钢铁采购业务潜在的涉税风险入手,对废钢采购业务进行全面的分析。废钢采购业务的供货商存在差异,风险产生的途径不一样,风险等级也有区别,所以对于采购业务的涉税风险管理,不能一概而论,要依据企业不同的采购模式,逐个类别去分析判断,与此同时,要构建不同业务模式的管理制度,针对业务操作过程中供应商的挑选、业务的洽谈签订、货物的转移、资金的收付、发票的开具等方面,予以细致的规范,借助完善的业务操作流程,防范潜在的经营风险。
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//71696.html
