
短期内,铜价呈现震荡且偏弱态势废铜催化剂,中期时,先是表现为强而后又走入弱态,长期来看废铜催化剂,其价格中枢呈现抬升状况;在此过程中,核心变量涵盖美国关税落地进程的节奏,库存以及供需间出现的错配情形,美联储所施行的政策以及新能源需求方面的增量 。
短期(1-4周)
- 走势情况是,呈现出震荡且偏弱的态势,沪铜处于在 10.1 万元/吨到 10.4 万元/吨这个区间之内进行拉锯的状况,LME 电铜对 13000 美元/吨支撑展开测试。
导致其如此的原因在于,中东地区风险暂时得到缓解,美联储维持高利率的预期对其产生压制;上期所库存一周增加了24.2%,下游因价格较高采购时较为谨慎,获利后选择了结的情况增多。
关键点位方面,沪铜有着支撑价位,为10.1万元/吨,同时存在阻力价位,是10.4万元/吨;LME也有支撑价位,是13000美元/吨,并且存在阻力价位,为13200美元/吨。
中期(2026年全年)
上半年,LME有可能向上试探12750至13500美元每吨,沪铜会冲击11到12万元每吨,美国关税落定之前囤货,还有非美库存偏向紧张带来“稀缺溢价”,供应端矿山出现扰动,冶炼出现减产提供支撑 。
下半年时,有可能出现显著回调的情况,LME会回落至11000到11500美元每吨,沪铜会回踩9.8至10.2万元每吨;关税落地之后囤货就会结束,焦点会回归到供应过剩方面(高盛预计2026年过剩30万吨),投机资金会退潮 。
情绪与定价转折点处于二季度的关键节点,核心催化剂是关税决策落地 。
长期(1-3年)
中枢呈现抬升态势,在2027年的时候,LME均价大约为10750美元每吨,到了2028年,该均价回升至11500美元每吨,电气化也就是新能源汽车、光伏以及电网方面的需求占比,从2025年的46%上升到2030年的51%,进而对长期需求起到支撑作用 。
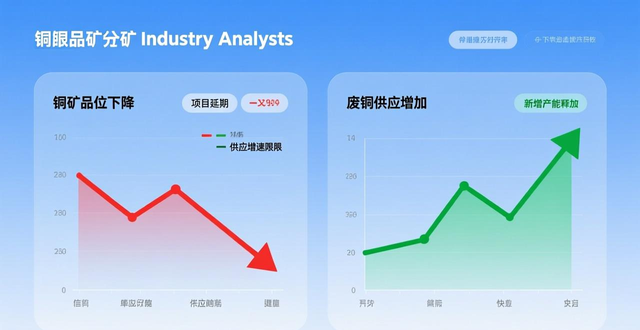
约束,铜矿品位下降,项目延期,供应增速受限,但,废铜供应增加,与新增产能释放,会缓解长期缺口 。
核心影响因素
美国关税方面,落地的节奏对那价格的拐点起着决定作用,要是提前落地的话,那么在上半年的时候就会提前出现回调 。
库存方面,非美呈现出低库存的状况,而美国存在囤货现象,二者形成了短期的错配情况,到了中期会回归到过剩的基本面状态。
美联储的政策是,降息预期延后,这可能会抑制价格弹性的情况发生,而宽松的话,则能够提供支撑 。
光伏发电,电动车辆给予的需求,电网投入所呈示的需求,这些新能源需求带来具备确定性的增量,用来冲抵一部分周期性的波动 。
操作建议
短期内,以观望作为主要策略,当沪铜价格跌破每吨十一点一万元的时候,才可以进行少量仓位的尝试性做空操作,而当价格反弹到每吨十点四千元的附近区域时,就要减少仓位。
中期阶段,在二季度之前,每次遇到回调的时候就要布局多单,同时要关注关税落地的信号,当关税落地之后,要逐步进行止盈操作,然后转为做空 。
长久来看,每逢出现深度回调的情况便去布局多单,着重关注新能源相关的、有着铜材需求增量的标的 。
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//71294.html
