
7个交易日里头,放了量且累涨近40%之后,天工国际(00826)呢,在8月25日迎来了中报“放榜”这件事儿 。
依据业绩公告所展示的情况来看,对于天工国际而言,在2025年上半年的时候,其收入达到了23.42亿元,这里的货币单位是人民币,同样以人民币为单位,股东净利润为2.04亿元,并且与之前相比,同比增长幅度为10.8%,呈现出在利润端实现了两位数增长的状况。
要是对当下行业情形有着深入的认知,那就能够察觉到天工国际这份业绩所具备的“含金量”,它在“逆风”状况下依旧呈现出了极为强大的业务坚韧度,而在这背后,是因为公司长时间坚守的产品高端化策略逐渐步入了收获阶段,尤其是在粉末冶金范畴,其构建的平台已然达成了对粉末冶金技术的多维度商业化,这表明天工国际已经持续引领着我国高端制造的粉末冶金道路,其价值也正在被市场所发掘以及重视。
国内市场成业绩稳健发展“压舱石
2025年上半年,全球地缘政治持续不稳定,贸易摩擦不断加剧,全球经济的复杂性与不确定性深度交织在一起,我国出口贸易面对着更为复杂的挑战,出口企业的经营面临着相对较大的压力,天工国际也不可避免地受到了影响,各产品线的外销收入出现了不同程度的下滑。
不过国内经济发展态势稳健,依据国家统计局数据表明,在2025年上半年的时候,我国的GDP增长率是5.3%,跟同期相比较上升了0.3个百分点,规模以上的高技术制造业增加值同比增长9.7%,当中运输指标制造业、电气机械、器材制造这三个行业的增加值出现了分别为11.4%、10.1%、11.4%的双位数增幅,这使得国内的特钢需求呈现出回暖的趋势。
作为处于高端化产品持续发力态势的特钢行业里领先的企业,天工国际因国内特钢需求的回暖而受益,在报告期内,国内市场已然成为促使天工国际稳健发展的“压舱石” ,依据财报所显示的情况,在2025年上半年,天工国际来自国内的收入是13.32亿元,与同比相比呈现出小幅增长的态势,国内收入在公司总收入里所占的比例维持在了56.87%这样的高位水平,这一点是天工国际展现业务韧性的关键之一 。需要留意的是,除去中国的亚洲区域的收入,增长了百分之二十六点二二,达到了三亿六千一百万元,亚洲地区有希望成为天工国际在地区方面的新的增长部分。
从产品类型方面瞧天工国际是用废钢冶炼,工模具钢那个内销收入增长成为显著亮点哦。在此之中呢,报告周期之内,模具钢的内销收入增长了4.7%,达到了5.66亿元,高速钢的内销收入增长了14.1%,达到了2.6亿元,这主要是由于国内汽车行业、家电、电子产品等领域在设备更新政策持续推进的情况下需求持续复苏,与此同时医疗器械、航空航天高端制造业快速发展也拉动了需求提升,进而再加上产品价格上涨共同促使了工模具钢收入增长。
切削工具在报告期内,其进行内销时,内销收入出现了小幅度下滑,这主要是由于天工国际在报告期内,主动针对销售网络以及经销商体系,展开了系统性的梳理与优化,这一行为使得该业务出现了阶段性调整,不过,优化之后的销售体系,其专业能力以及资源匹配度,都得到了显著提升,预计在下半年,将会逐步显现出向好的态势。
钛合金业务收入出现下滑,这是由于在消费电子领域的销售减少造成的,不过公司已 在销售组合里增添了来自其他应用范畴的新订单,通过此方式来提升公司的产能利用率,这一举措虽说在短期内会对收入产生影响,然而随着覆盖行业以及客户数量持续不断地增加,钛合金业务有希望再度回归增长。
下半年市场环境改善或有望助推基本面修复
依据上述对各产品线的梳理,能够不困难地看出来,天工国际的工模具钢内销市场是稳健向前发展的,切削工具已经完成了主动的优化,并且会在下半年稳定地趋向良好态势,钛合金业务同样处在优化进程里,公司内部的经营状况是稳定中趋向良好的,只是有外部的环境因素对公司的业绩释放形成了制约,但是当进入到2025年下半年的时候,整个的市场环境将会相比上半年出现改善,这主要存在两方面的原因:
首先,跟着我国跟美方进行的贸易谈判平稳地向前推进,在上半年的时候,那些因为贸易摩擦加剧从而选择观望的客户,已经陆陆续续地恢复了贸易。
其二,美国降息周期就要开启,这会带来海外市场需求的修复。当下,市场交易员对于美联储在9月降息25个基点的预期概率已经上升到87%,处在高度确信降息的区间范围之内。一旦美联储按照市场预期进行降息,不但能够提振海外市场需求,或许还会推升全球原材料价格,这有利于天工国际提升产品价格来增强盈利水平。
也就是说,步入下半年之际,天工国际于海外的市场,有希望能够迎来复苏的态势,并且国内市场,在稳健的经济发展带动之下,有希望持续地向前成长,到那时,天工国际的市场需求,将会或许会迎来从国内以及国外两个方向共同向上共振的局面。
多维布局加速粉末冶金技术商业化
相比之下,天工国际下半年基本面存在修复预期,然而,更能让市场为之振奋的是,天工国际在粉末冶金这个领域进行了多维布局,所呈现出的商业价值极为巨大,这不但属于天工国际的创新成长历程,更是我国制造业朝着转型升级方向迈进,进而迈向高端制造的一种体现。
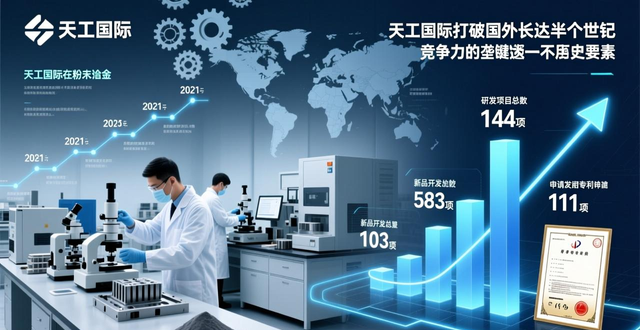
在全球高端制造业竞争格局里,粉末冶金技术正变成决定国家工业竞争力的关键要素,天工国际花费5年打破国外长达半个世纪的垄断,从2021年起至2025年上半年,天工国际有关粉末冶金相关的研发项目总数多达144项,新品开发有583项,申请发明专利111项 。
在把我国粉末冶金技术由“跟跑”创新成跟全球领先水平“并跑”之际,天工国际还从多个方面加速粉末冶金技术商业用途的实现。为把粉末冶金技术商业价值发挥到最大程度,天工国际建好了完整的粉末冶金技术平台,该平台包含产品升级、增材制造原材料、开发“卡脖子”材料这三个层面。
于产品升级范畴,天工国际凭借粉末冶金技术,持续去提升公司工模具钢之产品价值。因粉末冶金技术应用于工模具钢,天工国际工模具钢产品价格得以稳步提升,当中模具钢自2020年起平均售价之复合增速为7.3%,高速钢在相同期间平均售价之复合增速超10%。
且自2020年起,天工国际粉末冶金工模具钢的销量,从83吨起步,预计在2025年增长至1500吨,年复合增速为79.2%,累计销量预计能达到4098吨,平均售价约为15万元每吨,平均毛利率高于40%。这些数据背后,所反映的是,天工国际借助粉末冶金技术,成功达成了产品价值升级,加快了公司朝着高端材料制造的转型 。
今年7月,天工国际同恒而达签署合作协议,自2026年起,恒而达在五年内每年向天工国际采购锯切工具专用材料不少于100吨,五年合计采购不少于600吨。这表明,天工国际的粉末钢在国内大客户方面实现重大突破,这对其打造标杆效应、拓展其他新客户会起到示范作用。
与此同时,天工国际把粉末冶金技术运用到切削工具领域,在该领域达成了纵向一体化发展,它由上游的高速钢进行扩张,到下游的高速钢切削工具生产,在粉末冶金技术取得突破后又延伸到粉末冶金高速钢切削工具,还覆盖了硬质合金切削工具,这使得天工国际变成了切削工具一站式解决方案提供商,并且让其在切削工具方面成本优势远超同行。
另外,粉末冶金技术于产品升级范畴能够达成从材料至产品的转变,借助粉末冶金技术,天工国际独自创造出近净成型工艺,该工艺使得材料成材率超过80%,并且天工国际的一体化压铸粉末模具钢冲破3D打印的限定,能够满足大型压铸模具浇筑部件的需求,在缩短加工时间之际,能够明显提高产品的使用寿命,如此一来便大幅度增强了公司产品在市场里的核心竞争力。
粉末冶金技术,是增材制造原材料的性能根基,在增材制造原材料方面,天工国际拥有国内最大的制粉设备,产品粒径覆盖0到500μm,能够满足不同成形工艺的需求,目前公司已布局四大类金属粉末材料,分别是高合金钢粉末、钛合金粉末、铜合金粉末、高温合金粉末,该等金属粉末材料可用于消费电子、航空航天、医疗器械、液冷等热管理产品,其中高合金钢粉末为天工国际的核心优势领域,年产能达8000至10000吨,。
需留意的是,天工国际旗下的天工股份在8月22日发布公告,要与天德投资、龙海明以及协辉投资一同出资1亿元来设立江苏天工钛晶新材料有限公司,也就是简称的“天工钛晶”,这里面天工股份会拿出6000万元,持有60%的股份。在把天工钛晶当作运营平台去整合各方股东资源以后,天工钛晶会收购品德新材已建好的等离子雾化产线以及配套资产,借由如此这般来达成钛合金3D粉末冶金产品产能的迅速扩张。
就相关资料所表明的那样,品德新材已然掌握了多种合金粉末的制造工艺。这种工艺能够实现批量制备,截至当下产能为每年200吨。预计到2028年的时候,会扩充到15条长线,总的产品产量将会达到每年3000吨。它所生产的产品主要针对于消费电子、航空航天、医疗这三大有着增量的市场 。天工钛晶把品德新材收购了之后,它不但能够达成朝着上游粉末去延伸,进而形成“母材—粉末—制品”这样的闭环状,以此来提高产品的盈利水准,而且还能够凭借提早锁定粉末产能这一方式,去扩展优势客户群体,并且加快产品的国产替代进程,毕竟当下国内3D打印钛合金粉末超过70%是依靠进口的。
数据呈现出相关情况,在2024年这个时间点,全球3D打印市场所具备的规模数值是275亿美元,促成其中规模形成的,是核心设备与材料成本出现了下降这一因素,以及消费电子、航天航空、医疗、汽车领域这般的多领域需求呈现出爆发态势这样的情况,基于此种态势有预计表明,到2032年的时候,全球这个市场的规模有希望达到1502亿美元,其年复合增速达到非常高的数值,高达23%。此次天工钛晶采用并购以及产能扩张这种方式来布局3D打印钛合金粉末领域,其目的在于,在产业出现放量的前夕,做好足够充分的产能方面的相应准备,为了给未来能够加速去抢占市场份额,进而夯实自身龙头固有地位,奠定下坚实稳固的基础 。
于“卡脖子”材料开发范畴,天工国际运用粉末冶金技术去制备高氮合金材料,因具备优异性能,此材料能够用于航空航天领域,用于机器人的行星滚珠丝杠材料方面,用于医疗器械领域,还能用于海洋船舶等领域。有数据表明,该材料于全球范围的需求大概是2至3万吨每年,其平均售价超过30万每吨,每年的市场规模超过百亿 。
天工国际的高氮钢已然开始达成商业化,其凭借自主研发的高氮合金TPMDC02A,在7月初之时成功交付于江苏润孚动力,此交付是用于行星滚柱丝杠的量产,这一情况使得天工国际成为国内率先达成高氮钢丝杠应用的企业。与此同时,天工国际于7月同恒而达构建起合作关系,双方会联合展开高氮钢在丝杠制造方面的应用开发,以此推动恒而达滚动功能部件即行星滚柱丝杠等的精度以及良率得以提升,进而解决国产丝杠所存在的“加工效率低、成本高”的痛点问题。一个月当中,连续开发出两家高氮钢客户天工国际是用废钢冶炼,这表明了,天工国际的高氮钢产品,已经得到了业内的认可。
另外,天工国际运用粉末冶金技术来制备核聚变材料,当下,天工国际已然突破了结构材料先进低活化钢也就是RAFM钢,以及功能材料的核电用高硼钢即304B7,这二者的需求量分别是4000至7000吨每聚变堆、400至4000吨每聚变堆,市场需求相当可观。该等“卡脖子”关键材料的突破,不但有着高商业价值,而且对国家能源安全以及战略产业发展有着重要意义。
总结:
若讲下半年基本面的修复预期有希望带动公司业绩的回升,那么天工国际在粉末冶金领域多元商业化的持续推进,会对公司内在价值的释放有着更为关键的意义,这表明天工国际已朝着高端、先进材料企业加快进阶,公司的估值逻辑将从特钢企业向高端材料企业进行切换。不管是A股还是港股市场,拥有全球高端技术的企业常常享有更高的估值溢价,天工国际的估值中枢有希望向上移动。
然而,这一逻辑,说不定正于二级市场之上,获得验证呢,天工国际先前七个交易日大幅上涨将近百分之四十的背后,实际上已然是大资金提前进行抢筹了,这能够从成交量这个指标当中,看得出一些迹象来。虽说八月尚未结束,可是天工国际的八月成交额,已然创下上市以来的最高月度水平,交易极为活跃。并且天工国际这份中报业绩发布之后,股价盘中虽说下跌将近百分之十,然而收盘跌幅已经缩小至百分之三点四二,股价依旧处于三日线之上的强势态势。
鉴于基本面朝着好的方向的预期,还有估值切换的逻辑已经得到了初步的验证,天工国际在下半年时有希望展开“戴维斯双击”的行情,投资者可以重点去关注 。
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//71266.html
