
欧盟于2025年7月起,启动了针对废金属跨境流动的系统性海关监控,目的是防止战略性资源流失;2026年5月,新一轮更严格的监管规则会正式落地;到2027年5月,对非OECD国家的全面出口禁令也会落实。这种明确的监管预期触发了市场的提前反应,贸易商为规避未来增加的合规成本、复杂的审计流程以及潜在的出口禁令,在政策正式落地前的窗口期选择加速变现。这种行为加剧了短时期内废铜向境外的流出速度。
1. 欧盟内贸数据萎缩幅度远超外贸
公元2025年所呈现的数据表明,在欧盟的整体范畴之内,废铜的流通数量出现了明显的下降态势,并且这种下降的幅度远远超过了其面向外部进行出口时所呈现出的降幅。这一情况所蕴含的意义在于,即便欧盟借助相关政策来引导资源进行留存废铜边角料回收,然而市场依据真实状况所做出的反应却是,其内部对于资源的消化能力呈现出迅速萎缩的状态。这样一种结构性的差异清晰地表明,导致废铜出现外流现象的驱动力,不仅仅局限于外部存在的抢购行为,同时还在于欧洲本土工业方面对于资源需求的速度出现了失速的状况。
2. 内需失速的原因:制造业不景气与高昂成本
欧洲废铜在国内进行贸易的数量呈断崖式下降,这主要是因为消费端的需求出现了塌陷,以德国作为领头的欧洲工业国家里的汽车以及建筑还有电气设备等属于铜密集型的行业一直处于疲软状态,订单的数额大幅降低,进而致使工厂对于原材料的采购也就压缩到能达到的最低限度了,。
同时,高昂能源价格带来限制,致使欧洲本地冶炼厂成本结构高于亚洲的同行,所以不得不压低废铜收购价来维持经营,进而使得废铜流向出价更高、资金周转更快的海外市场。
3. 政策收紧引发的抢跑效应
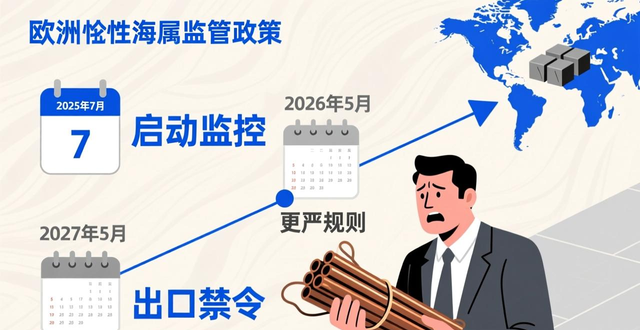
为了防止战略性资源流失,2025年7月起,欧盟已启动对废金属跨境流动的系统性海关监控;2026年5月,新一轮更严格的监管规则将正式落地;而到2027年5月,对非OECD国家的全面出口禁令也将落实。这种明确的监管预期触发了市场的提前反应废铜边角料回收,贸易商为了规避未来增加的合规成本、复杂的审计流程以及潜在的出口禁令,选择在政策正式落地前的窗口期加速变现。这种行为加剧了短期内废铜向境外的流出速度。
欧洲回收产业联合会,也就是 EuRIC,宣称,欧盟委员会得把新版《废弃物转运法规》,也就是 WSR,相关的紧迫期限延长,这样才可防止区域以内的废金属市场出现崩溃的情况。
依据新版WSR ,若非OECD国家想继续进口被欧盟视作「废弃物」的废金属 ,那么其必须在二〇二五年二月二十一日之前向欧盟递交申请 , 。
EuRIC宣称,要是没有在规定时段里呈上申请,欧盟会从2027年5月21日开始,全面禁止向将近150个国家出口再生材料。该联合会还补充说明,虽然EuRIC不断推进合规流程,然而按照经验来看,大多数并非OECD的国家还没准备好去应对欧盟繁杂的申请程序,那些程序涵盖庞大的数据集合以及多种多样的问题,给非OECD国家的行政部门造成巨大压力。
另外,欧洲相关机构针对非经合组织国家所开展的宣传引导工作显著欠缺,致使这些国家对于WSR新规则给全球贸易以及再生材料供应所带来的经济方面的影响了解极为有限。”“EuRIC”还宣称,要是欧洲废料出口市场出现瓦解,将会极大地削减欧盟回收产业规模,造成可回收废弃物被填埋处理,并且会降低欧盟公民对于废弃物分类的信赖程度。
总括来说,凭借缩紧出口政策去留住资源,是那种只解决表面问题而未触及根本的行为。资源得以留存的前提条件是本土具备充足的消化能力。要是欧洲制造业的竞争力没能恢复,通过强行施加关税或者禁令留下的废铜,只会转变成没有地方可以去进行消化的库存,却没办法转化成具有经济效益的成果。与此同时,行政干预会致使欧洲内部价格与国际市场相脱钩,人为地压低本地收购价格,这将会直接对回收行业的投资意愿产生打击,进而破坏循环经济体系 。
4. 结语
欧洲去工业化进程致使了废铜的外流,并非是废铜外流造成了欧洲去工业化进程。仅仅凭借行政力量去尝试改变资源流向,这只会让内部的结构性矛盾被放大。解决问题的关键之处不在于封锁边境,而是在于去恢复欧洲本土制造业的竞争力。只有当欧洲工业再次拥有竞争力的时候,废铜才会依据市场的逻辑自然而然地留存下来。不然的话,任何针对流通端所进行的强制限制,都没办法真正地止住资源的流失。
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//71223.html
