
4月15日,LME三月铜的价格是9050美元/吨,这个价格和2011年的高点10190美元/吨相比,还是存在着一定的距离的。
但是,倘若把将近20年铜价的高点以及低点设定成一个区间,当下的铜价绝对算不上低,如今大概处于87%的分位附近。需要明白的是,这一轮铜价的上涨开始于去年3月下旬,到今年2月就已经实现了翻倍,上涨的速率如此之快,在历史上都少见。
铜价上涨,作为最典型的工业金属,一方面对铝、锌、铅等同品类产品形成带动,另一方面还在明显改变整个有色行业的景气度,以及整个产业链上、中、下游行业的利润分配关系。
专就A股上市的公司来讲,截止到4月14日,有15家属于工业金属类的上市公司公布了一季度业绩预告,依照预告利润下限来计算,净利润增幅的平均值达到了419%,当中铜、铝这两大行业的龙头公司业绩的弹性格外显著。
相反来看产业链的下游部分,工业金属以及塑料这类原材料出现了大幅的上涨情况,这直接促使家电等下游行业成本得到了提升,这种情况跟2017年一季度家电产品出现涨价的情形,是极为相似的。
此前,《21世纪经济报道》记者走访时发现,空调、冰箱等白色家电产品的价格,有着不同程度的上调的情况,与此同时,包含美的、格力、奥克斯等企业,自去年年末起,也开始陆续上调产品价格。
据奥维云网数据显示,并且德邦研究所数据同时也表明,按照线上渠道来进行统计,在2020年二季度的时候,美的冰箱销售的平均价格是2252元,到了今年一季度(前11周),其均价已经上升到了2539元,在同一时期,格力空调销售的平均价格则是从2821元上涨到了3546元。
仔细探究其中的原因,那是因为冰箱、空调这类被称作白电产品的东西,其原料方面,和上述提到的工业金属、钢材以及塑料等这些大宗商品,有着极其高的相关性,。
若从这一角度去进行观察,在原材料价格处在高位的这样一种背景状况之下,中下游行业所具备的成本传导方面的能力,以及风险对冲方面的能力,已然成为企业的核心竞争力当中的一项内容。
LME期铜领涨,工业金属出现系统性行情
起止时间为2018年起始,工业金属原本呈现下降态势,然而伴随新冠疫情在全球范围的蔓延,直接致使相关商品的运行趋势发生改变。
在疫情刚开始发展的前期阶段最新废铜价格行情,铜、铝之类和制造业关联程度非常高的金属价格,曾经因为中下游停止工作、停止生产从而致使需求大幅减少,在供需关系发挥作用的情况下,2020年一季度铜价接连不断地急剧下跌。
和别的资产比起来,大宗商品有着“往上没有上限、往下存在底部”的特性,而见底这个标志涵盖了产品价格跌破生产企业的盈亏平衡线,在那时候,随着亏损范围不断扩大,供给端产能会被清理出去,供需关系再次朝着平衡发展,进而带动价格开展新一轮的上涨。
所以,在中国疫情有效控制之后,制造业开始恢复,此时,工业金属开始呈现强劲反弹趋势,大宗商品价格也随之出现同样走势。
仅拿LME铜来说,在疫情出现以前,铜价维持在大概6200美元每吨的位置附近波动,在疫情蔓延的阶段,其价格最低跌到了4371美元每吨,并且在经济恢复的阶段,该产品的价格变迅速开始上涨,一直到今年2月底的时候创下了9617美元的新高,而这个价格与2011年的高点间的距离也已经非常接近了。
本报《21硬核投研》栏目针对此指出,本轮铜价出现上涨情况,其上涨和金融属性有着紧密关联。
现任中大期货首席经济学家的景川指出,他于1993年入行,具备铜企、期货公司交叉从业背景,美联储为应对疫情以及大规模国债的到期兑付,在2020年货币供应量达到了创纪录的水平。
曾有一位叫景川之人表示,从历史角度去看,货币供应量这一事物的增长,从来都并非曾有过像这般如此之快的情况。说起来,上世纪70年代乃是唯一接近当前这一水平的时期,当时因美元具备流动性,进而进一步引发了全球各个国家货币流动性出现泛滥的状况。在低利率这样的环境之下,超额流动性免不了引发资产价格出现飙升的情况,大宗商品价格上涨,落在情理之中 。
资金涌入资本市场,此乃因全球超额流动性促发的,还有,美联储史无前例的货币超发对美元产生了打击,这些成为了引发近期大宗商品上涨的主要驱动力,。
可以得见,通过对LME期铜交易数据加以对比,自2020年3月铜价触底之后,持仓规模出现了较为显著的提升,成交活跃度也呈现出较为明显的提高。
在2020年3月的时候,LME期货抵达4371美元/吨的低点之处,此时,它的单日持仓量处于28万手的水平,成交量则维持在1.5万手至2万手的范围。到了今年2月,在拉涨的进程当中,它的持仓量峰值增长到了34.5万手,与此同时,成交量相应地放大至接近4万手。
需要明确指出的是,铜身为基本金属当中的龙头,它价格的上涨,又给其他有色产品带去了拉动效应,铝等品种,结合它们各自基本面的强弱程度,在上述期间,也呈现出了不同程度的上涨态势。
经过统计,从2020年二季度开始一直到现在,LME铜累计起来的涨幅达到了79.75%,而铝、锌、铅在同一时期,分别取得了50.26%、46.18%和14.07%的上涨幅度。
上游一季报集体爆发,有色金属仍将高位运行
铜价出现上涨,这也给相关企业经营能力的提升给予了极大弹性,特别是那些拥有一定矿产资源优势的企业,其表现格外突出。
依据江西铜业给出的业绩预告来看,今年一季度预估能够达成净利润8.31亿元到8.79亿元的数额,并且与同比情况相比增长幅度为419% 。
这一利润规模,已基本回升到了这样一个水平,这个水平是2013年铜价处在7200美元/吨左右进行波动时所呈现的,它稍稍低于2011年以及2012年的利润峰值。
并非难得看出,这家公司的业绩在整体上呈现出的变动趋向,跟国际铜价的运行状况,维持了具有较高程度的正相关性这一特性 。
能够预见到的情况是,要是今年从二季度开始一直到年底,铜价继续维持在高位运行的状态,那么铜产品市场的均价将会显著高于一季度,到那个时候,公司二季度的盈利能力,环比会继续得到提升,而且仍然是有希望能够实现的。
所以,最关键的变量就是铜价接下来会如何运行?
今年2月25日 ,LME铜创下了9617美元/吨的新高 ,此后 ,该品种持续在高位进行盘整 ,时间已接近两个月 ,直至如今 ,仍然维持在8900美元附近波动 。
更为深入地来说,处于面对2011年所到达的那种十年间的高点的状况下,而往回退一步讲,前期所累计起来的绝对涨幅是相当可观的,然而其回落的空间亦是同样十分巨大的。
21世纪资本研究院在2月底做出了预判结果,该结果显示,引发本轮国际定价大宗商品价格上涨,像铜等价格上涨,以及各国密集发布经济政策,其核心逻辑在于世界范围内疫情的发展状况,还有疫情的控制情况。
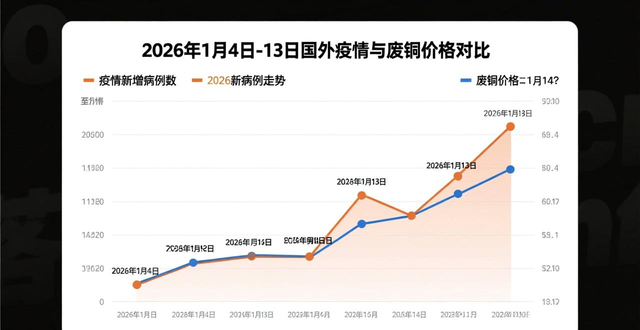
把国外疫情新增病例走势拿来做对比最新废铜价格行情,从中能够看出,海外疫情出现较大拐点的预期,相比国内要落后六至九个月 。
2020年上半年,国内疫情被有效控制之后,海外由于停工,部分订单转移到国内市场,再加上复工比往年晚而产生的补库存需求,下半年国内自主定价大宗商品显著反弹。
2021年1月的时候,海外疫情现拐点,到了2月之时,新增病例数持续走低,此拐点进一步获验证,海外市场踏上国内市场自2020年4月起制造业开始恢复的那种走势 。
需求端出现好转,同时海外存在超额流动性给予支撑,这刺激了铜、原油等由国际定价的原材料价格,使其加速反弹,并且这些原材料成为了商品市场的领涨品种。
鉴于全球经济依旧处在缓慢复苏的进程里面,各个国家的经济刺激政策延续性颇为良好,这些政策都将从需求一端给铜带来支撑,在短时期之内铜价的上升趋向难以扭转。
然而,于此刻所处的节点之上,市场供需之间的关系,是否已然产生了全新的变化?主导着铜价上升的核心逻辑,是否出现了改变?与之相对应的是,上述的预期,是否需要再次修正?
这得抓住主要的矛盾之处,对于铜来讲,其价钱上涨的关键逻辑,或者把它称作直接的推动力量就在于全球范畴内的宽松流动性 。
于景川的看法而言,近期其中涵盖了智利“封国”这一情况,这一情况对于当地铜的出口,以及就当地铜的产量这一方面来说,影响是比较有限的,它自身实际上仅仅只是一个偶发性的事件,它不会对铜价运行的主要逻辑造成明显的影响。
他做出指出,当下美国的基建依旧是处于加码的阶段,经济刺激的政策仍旧在持续地进行着,“就算是存在着变化,预估也会是处于今年四季度之后的相关事情。”。
换句话来说,全球经济复苏带来了终端需求的增加,并且充裕的流动性对大宗商品市场的支撑效果依旧存在。
拐点,会把美国退出大规模经济刺激政策当作参考标准,只是在这个时候去讨论退出,时间上还太早了,是这样的情况。
2016年、2020年两轮上涨,制造业急需补齐风险管控短板
有色金属维持高位的背景下,成本端的传导也在逐级向下游传导。
按照21世纪经济报道记者的采访了解情况来看,白电产品因为在生产进程当中,存在着对大量钢、铜、塑料等材质的需求,所以其对于原料的波动,也就表现得更为敏感了。
只拿冰箱的关键构成部分来说,有压缩机,还有电机,再有注塑件以及外壳,其中呢,压缩机和电机的主要用料是铜以及钢,用于保温的注塑件是由发泡料跟塑料制成的,外壳是由冷轧板形成的。
根据天风证券此前所做的测算显示,结果表明,上述各个部件,在冰箱生产成本之中的占比,超过了70% 。
那么,当铜、塑料以及冷轧板等产品价格动不动就出现50%的涨幅时,冰箱生产企业的原料成本会相应地提升,其利润空间也会随之被压缩。
处于这一背景状况之下,最为直接且具备效力的办法也就是去提升家庭电器产品的出厂售卖价格,把成本出现上升的情况朝着终端消费的市场进行转移 。
仅拿追踪国内一揽子大宗商品的文华商品指数来说,2020年4月初的低点是127.24点,到2021年2月25日,高点上升到了189.07点,在这个区间内,最大的涨幅达到了48.59%。
相应的,下游家电企业开始调价。
将冰箱、空调这两大白电产品单独拿出来作为例子,与之形成对比的是,奥维云网和德邦研究所各自所统计的数据,这些数据的统计区间与上述所提及的较为接近,在2020年的第二季度、第三季度以及第四季度期间,美的冰箱在网络上线销售时的平均价格,依次分别是2252元、2438元以及2725元,而在相同的时间段之内,格力空调于网络上线销售时的平均价格,则是2821元、3183元以及3441元。
经过上述模式开展的成本传导,得要终端的强烈需求予以支撑才行,不然随着产品价格持续上涨,又会对终端消费造就一定抑制效果,这在别的周期性上下游行业利润分配进程里,已被多次证实 。
相比之下,家电这类属于制造型的企业,还有一种可供选择的更为主动的应对方法,那就是通过衍生品市场来进行风险转嫁。
格力电器,便是典型。
据公开信息所表明,远在2010年的时候,这家公司就已经有了开展大宗材料期货套期保值业务的打算,那个时候套期保值业务持仓合约的金额是不超过15亿元 。
格力电器指出,因为公司对铜材料的需求量十分巨大,材料价格的波动会直接对公司的经营业绩产生影响,所以,有必要于期货市场开展套期保值,以此辅助正常的生产经营活动……
2016年第一季度,大宗商品市场触达底部,随后开启了一直持续到2018年末的结构性上涨走势,此走势促使有色金属价格向上攀升,在这个期间,LME期铜价格从4300美元涨至7300美元的高点,这使得包括家电、电气设备等在内的制造业成本显著提高,进而呈现出明显的抬升态势了。
在那个时候,家电企业所采用的行为同样是调整价格,就像格力空调在二零一六年十二月的时候,便曾经开展过一次价格调整,调整幅度在五十元到一百元之间,价格调整情况各有不同 。
第二年4月,格力电器在它所发布的套期保值业务专项报告里,又进一步把套期保值业务的持仓合约金额,从15亿元提升到60亿元。
便仅拿近5年来说,有色金属就先后历经了2016年以及2020年的两轮显著上涨,这毫无疑问给中下游,甚至是整个产业链的企业上了一堂形象的风险教育课 。
在有上述背景的情形下,成本控制的能力,还有风险管控的能力,已然成为中下游企业必须修习的课程,并且此为实现稳定经营的基础条件 。
那这样的话,除了以一种被动的方式提高产品价格,进行成本的转嫁之外,是不是也应当去思索借助衍生品市场的“虚拟库存”,来提前锁定那个原材料的价格呢?
以上部分内容由“文心一言”整理拓展,转载请注明出处:https://www.2sg.net.cn//71128.html
